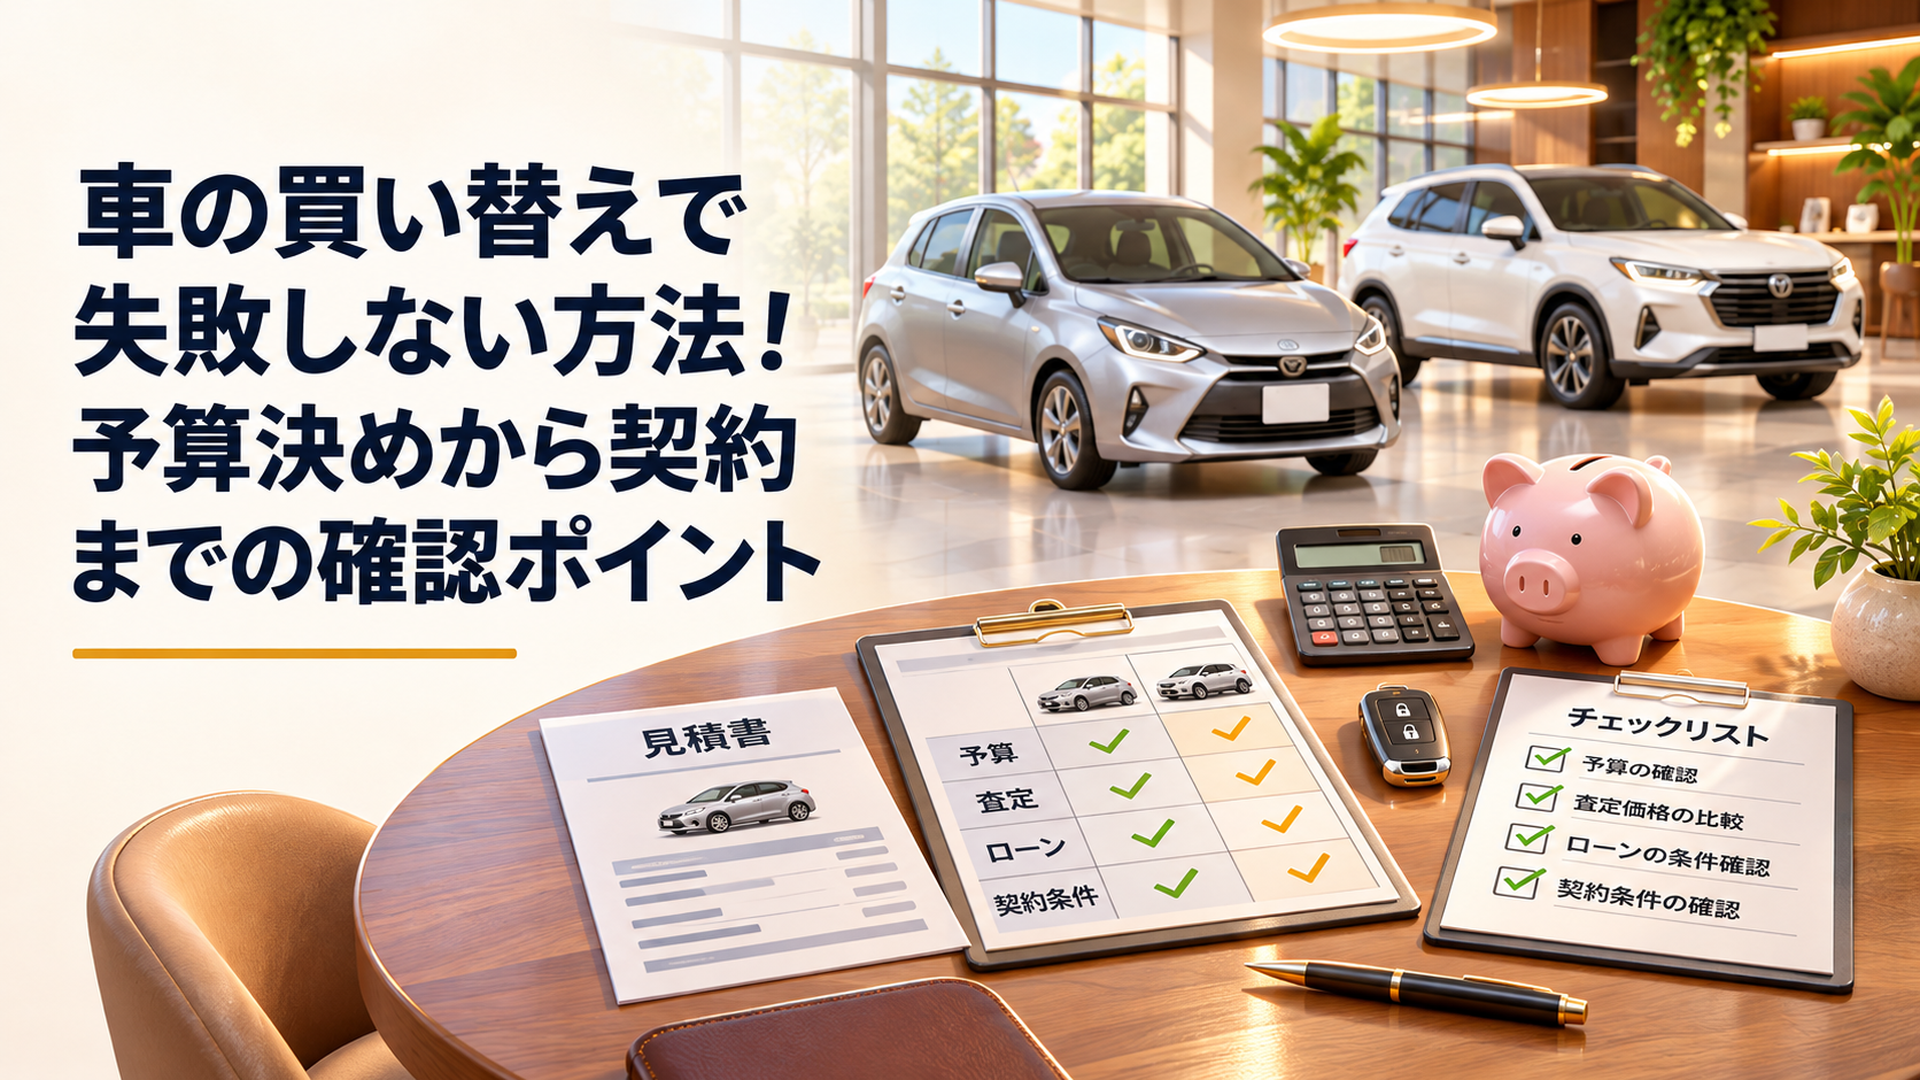
車の買い替えで失敗しない方法は、予算とローン残債を先に確認し、査定額・維持費・契約条件を比較してから購入を決めることです。
「値引きしてもらったのに、思ったより支払いが多い」「新しい車は立派だけれど、前の車のほうが運転しやすかった」。そんな後悔は、購入前の確認で防げる可能性があります。
この記事では、ヤナセとオートアベニューが紹介した買い替えの注意点を踏まえ、契約前の7つの確認事項、予算の計算方法、査定とローンの注意点、5年間の総費用まで具体的に解説します。
車の買い替えで失敗しないための7つの確認事項とは?
車の買い替えで最初に確認したいのは、支払総額、ローン残債、車の使いやすさ、査定条件、保証、納車時期、キャンセル条件の7項目です。
購入する車が決まってから確認するのではなく、候補車を比較する段階で整理しておくことが大切です。
契約前に確認する7項目チェックリスト
| 確認項目 | チェックする内容 |
|---|---|
| ①購入総額 | 車両価格・オプション・税金・諸費用の合計 |
| ②ローンと残債 | 現在の借入残高・新しいローンの金利・総返済額 |
| ③車の使いやすさ | 駐車場への適合・試乗・乗降性・荷室 |
| ④査定と下取り | 査定額・値引き額・引き渡し条件 |
| ⑤保証と整備 | 保証対象・期間・消耗品の状態 |
| ⑥納車予定 | 納車時期・遅延時の対応・保険切り替え |
| ⑦契約とキャンセル | 契約成立時期・解除条件・費用負担 |
この7項目は、車の販売現場で重要になる確認事項を、筆者が購入者の立場から整理したものです。
なかでも優先したいのは、①購入総額、②ローンと残債、⑦契約とキャンセルの3つです。
なぜなら、車の装備や色は契約前なら変更を相談できる場合がありますが、資金計画の不足や契約条件の見落としは、購入後に大きな負担につながるからです。
例えば、購入総額が300万円でも、現在の車のローンが残っていれば、必要な借入額は想像以上に増えることがあります。
また、月々の返済額が安く見えても、最終回に大きな支払いが必要な契約なら、将来の資金計画まで考えなければなりません。
車選びの順番は「欲しい車を決めてから予算を合わせる」ではなく、「無理のない予算を決めてから車を選ぶ」こと。
この順番を守るだけでも、買い替えの失敗を減らせます。
ヤナセとオートアベニューは何を注意点として紹介した?
車の買い替えに関する具体的な情報として、販売事業者による2つの解説があります。
2024年4月26日、YANASE Official Audi Information Siteでは、アウディヤナセオートモーティブの清水さんによる、車の買い替えで後悔しやすい事例や対処法の解説が紹介されています。
この解説では、車の大きさや使い勝手、購入後の不満、売却を考えるタイミングなどが取り上げられています。
一方、2025年7月14日には、東京都西東京市田無の株式会社オートアベニューが、車の買い替えに関するガイドを公開しました。
同記事はリテール営業担当の雨宮航さんが執筆し、代表取締役社長の伊藤理香さんが監修したものとして紹介されています。
オートアベニュー側は、買い替え時期の検討から車選び、売却、契約、納車までの流れを扱っています。
つまり、ヤナセの解説は購入後の後悔を防ぐ視点、オートアベニューのガイドは買い替えを進める手順を理解するうえで参考になります。
なお、ここで紹介した公開日や関係者名、各記事の説明内容は、今回の改稿元に記載された情報です。元記事の原文との最終照合は行えていないため、公式情報を確認する際は各社の掲載内容を優先してください。
ここからは、両社の解説で扱われた内容と、筆者による計算例・判断方法を区別しながら見ていきましょう。
車の買い替え予算はどう決める?ローン残債と維持費の計算方法
車の買い替え予算は、車両本体価格ではなく、諸費用を含む購入総額から、売却代金と自己資金を差し引いて決めます。
ただし、現在の車にローンが残っている場合は、その残債も計算に入れる必要があります。
車両価格300万円と購入総額300万円は違う
例えば、販売店で「車両価格300万円」と表示されていても、その金額だけで乗り出せるとは限りません。
車の購入には、オプションや税金、登録費用などが加わる場合があります。
代表的な費用は次のとおりです。
- 車両本体価格
- メーカーオプション・販売店オプション
- 自動車重量税
- 自動車税・軽自動車税に関する負担
- 自賠責保険料
- 登録・届出費用
- 登録代行などの手数料
- リサイクル料金
- 任意保険料
- 必要に応じた整備費用
2026年11月時点の税制を考えるうえでは、購入時期による制度変更にも注意が必要です。
自動車税・軽自動車税の環境性能割については、2026年4月1日からの廃止が税制改正で示されています。
ただし、購入時に適用される税制は、車両の登録・届出時期や制度の経過措置によって確認が必要です。
実際の見積もりでは、国土交通省や自治体の最新案内と照合しましょう。
また、中古車の価格表示にも注意してください。
自動車公正取引協議会では、中古車の価格表示について、車両価格に購入時に必要な諸費用を加えた「支払総額」を表示するルールを設けています。
ただし、購入者が任意に選ぶオプションや、条件によって追加される費用まで、すべて含まれるわけではありません。
中古車では、広告の支払総額と最終見積書の金額が一致しているかを確認することが重要です。
予算300万円で買い替える場合の資金計画
ここでは、購入総額が約300万円の車を例に計算してみましょう。
以下は筆者による仮定の試算であり、実際の販売価格や見積額ではありません。
| 項目 | 金額 |
|---|---|
| 車両本体価格 | 260万円 |
| オプション費用 | 15万円 |
| 税金・登録等の諸費用 | 20万円 |
| 購入総額 | 295万円 |
| 現在の車の売却額 | 50万円 |
| 自己資金 | 45万円 |
| 必要な借入額 | 200万円 |
この例では、295万円から売却額50万円と自己資金45万円を差し引き、200万円を借り入れる計算です。
しかし、ここに見落としやすい問題があります。
それが、現在の車のローン残債です。
ローン残債が40万円あると借入額はどう変わる?
先ほどの例で、現在の車に40万円のローンが残っているとしましょう。
売却額が50万円でも、40万円を残債の精算に使えば、新しい車の購入に回せる金額は10万円です。
計算は次のようになります。
購入総額295万円-売却後に残る10万円-自己資金45万円=必要な借入額240万円。
残債がなければ200万円だった借入額が、240万円に増えました。
この40万円の差は、毎月の返済額だけでなく、利息総額にも影響します。
さらに、残債が売却額を上回る場合は注意が必要です。
例えば、ローン残債80万円に対して査定額が60万円なら、20万円の不足が生じます。
不足分を自己資金で精算するのか、別の資金調達方法を検討するのかによって、買い替え予算は変わります。
所有者が販売店や信販会社になっている場合は、売却にあたって所有権解除の手続きが必要になることもあります。
査定額が分かっても、ローン残債を確認するまでは、購入に使える資金は確定しません。
これは、買い替えの資金計画で特に見落としたくない部分です。
200万円のローンを3年・5年・7年で返すと?
ローンは、毎月の返済額が低いほど得になるわけではありません。
返済期間が長くなれば月々の負担は減りますが、一般に利息総額は増えます。
200万円を年利3%の固定金利、元利均等返済、ボーナス払いなしで借りた場合の概算を比較します。
| 返済期間 | 毎月の返済額 | 利息総額 |
|---|---|---|
| 3年 | 約58,200円 | 約9.4万円 |
| 5年 | 約35,900円 | 約15.6万円 |
| 7年 | 約26,400円 | 約22.0万円 |
※筆者試算。金融機関の端数処理、手数料、契約条件などによって実際の金額は異なります。
3年返済と7年返済では、毎月の支払額に約31,800円の差があります。
一方、利息総額は7年返済のほうが約12.6万円多くなる計算です。
ここで確認したいのは、返済期間中に収入が変化する予定があるかどうかです。
例えば、定年退職や働き方の変更を予定している場合、現在の収入だけを基準に返済額を決めると、後から負担が重くなる可能性があります。
私は、ローンの返済期間を決める際には、「月々いくら払えるか」と「いつ返済が終わるか」をセットで考えることをおすすめします。
残価設定型ローンは何を確認する?
残価設定型ローンは、契約終了時の車両価値に相当する金額をあらかじめ設定し、それを除いた部分を中心に返済する仕組みです。
一般的なローンより月々の返済額を抑えられる場合がありますが、契約終了時の条件が重要になります。
特に確認したいのは、最終回の支払額、車両返却の条件、走行距離制限、車両状態に関する精算基準です。
例えば、契約で定められた走行距離を超えたり、車両に一定以上の損傷があったりすると、返却時に追加精算が必要になる場合があります。
また、契約終了時に車を買い取る場合は、残価の支払い方法も確認しなければなりません。
月額だけを比較すると、こうした将来の負担が見えにくくなります。
通常ローンと残価設定型ローンを比べるときは、同じ使用期間を前提に、最終回の支払いや返却条件まで含めて検討しましょう。
維持費は毎月いくら見込めばいい?
車の支出は、ローン返済だけでは終わりません。
燃料代、任意保険料、税金、車検、タイヤ交換なども必要です。
例えば、年間走行距離8,000km、ガソリン価格170円/Lという条件で燃費を比較します。
燃費20km/Lなら年間400Lを使用し、燃料代は68,000円です。
燃費15km/Lなら年間約533Lを使用し、燃料代は約90,700円になります。
年間差額は約22,700円、5年間では約113,500円です。
※筆者試算。ガソリン価格と年間走行距離を一定とし、カタログ燃費と実燃費の違いは反映していません。
燃費の違いは確かに重要ですが、それだけで維持費の優劣は決まりません。
例えば、燃費の良い車でも、タイヤが大きく交換費用が高ければ、燃料代の節約分が一部相殺されることがあります。
車検や消耗品交換に備え、年間60,000円を確保したいなら、毎月5,000円の積立が必要です。
購入予算とは別に、車を維持するための予備費を確保しておくと安心ですね。
車の買い替えで車種選びに失敗しない方法は?試乗とサイズ確認が重要
車種選びで失敗しないためには、現在の車で困っていることを整理し、新しい車がその問題を解決できるか確認することが大切です。
デザインや人気、値引き額だけでは、毎日の使いやすさまでは分かりません。
ヤナセが紹介した車体サイズの目安とは?
2024年4月26日のヤナセの解説では、狭い住宅地で使用する車を考える際の参考として、全長4,200mm以下、全幅1,700mm以下という寸法が紹介されています。
ただし、これはすべての住宅地に適したサイズを保証する数値ではありません。
実際には、道路幅、駐車場の形状、車の最小回転半径などによって扱いやすさが変わります。
例えば、今まで乗っていた車より全幅が100mm広くなると、狭い駐車場では左右の余裕が減ります。
駐車スペースに車体が収まっても、ドアを十分に開けられなければ、乗り降りが不便になることがあります。
特に確認したいのは、自宅の駐車場です。
販売店の広い駐車場では扱いやすく感じても、自宅の出入り口や近所の細い道では印象が変わる場合があります。
可能であれば、駐車場の幅や奥行きを測り、候補車の寸法と照らし合わせましょう。
試乗では何を確認すればいい?
試乗で大切なのは、加速性能だけではありません。
日常的に使うシート、ペダル、視界、ブレーキの感覚を確かめることが重要です。
まず、運転席に座ってシートを調整しましょう。
ブレーキペダルを確実に踏み込めるか、ハンドルを自然に操作できるかを確認します。
次に、前方と後方の見通しを確かめます。
特に左前方や後方の死角は、狭い道路や駐車時の運転に影響します。
バックカメラや周囲確認用モニターがあっても、目視による安全確認のしやすさは別の問題です。
さらに、低速走行時のアクセルとブレーキの反応も確認したいところです。
例えば、ブレーキの踏み始めが予想以上に強く感じられる車では、慣れるまで慎重な操作が必要になる場合があります。
販売店が許可する安全な環境で、発進、停止、右左折、駐車操作を試してみましょう。
ここで役立つのが、試乗後に気になった点を3つだけ記録する方法です。
「左後方が見えにくい」「乗り降りで頭をかがめる」「ブレーキの感覚に慣れが必要」といった具体的な内容を残します。
気に入った部分は覚えていても、小さな違和感は時間がたつと忘れやすいものです。
複数の車を比較するときには、この記録が意外と役立ちます。
SUVやミニバンへの買い替えで注意すること
コンパクトカーからSUVやミニバンに買い替える場合、車内の広さだけでなく、車体の大きさや乗り降りのしやすさも確認しましょう。
SUVは車種によって視線が高く、前方を見渡しやすい一方、床面が高く、荷物を持ち上げる負担が増える場合があります。
ミニバンは多人数での移動に便利ですが、車体が大きいモデルでは駐車場所を選ぶことがあります。
例えば、普段は夫婦2人で乗り、年に数回だけ家族を乗せる場合、大きなミニバンが常に必要とは限りません。
反対に、毎日の送迎で後席を頻繁に使うなら、スライドドアの便利さは大きな魅力です。
50代以降の買い替えでも、年齢だけを理由に小さい車へ変更する必要はありません。
旅行や趣味で荷物を多く積むなら、広い荷室が生活を豊かにしてくれるでしょう。
大切なのは、これからの使い方に車を合わせることです。
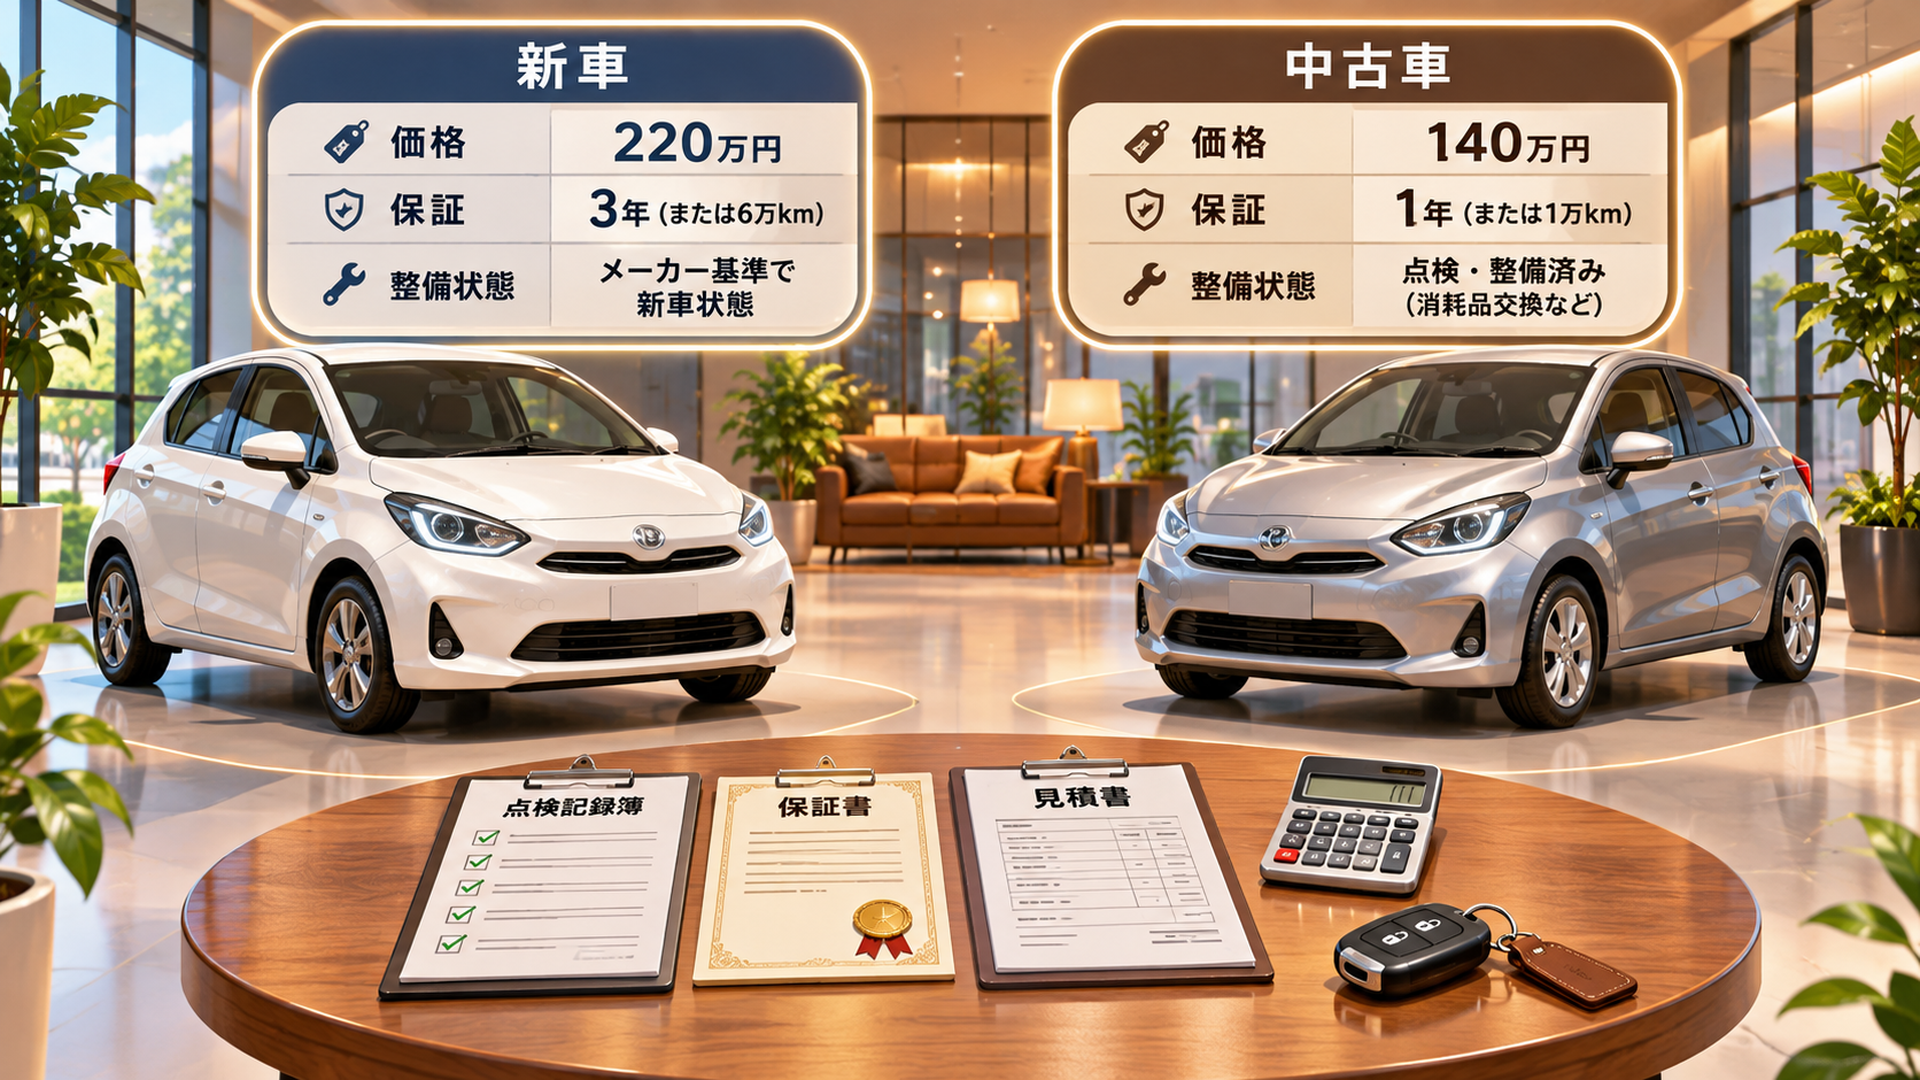
新車と中古車はどちらが安心?
新車と中古車には、それぞれメリットと注意点があります。
| 比較項目 | 新車 | 中古車 |
|---|---|---|
| 購入価格 | 高くなりやすい | 抑えやすい |
| 車両状態 | 基本的に未使用 | 使用歴によって異なる |
| 保証 | メーカー保証が中心 | 車両・販売店で異なる |
| 安全装備 | 新しい装備を選びやすい | 年式・グレードによる |
| 納車時期 | 生産・在庫状況による | 在庫車なら比較的早い場合がある |
新車は車両状態が明確で、メーカー保証を利用しやすいことが魅力です。
一方、中古車は同じ予算でも上位グレードを選べる可能性があります。
ただし、中古車は車両ごとに使用歴や整備状態が異なります。
修復歴、走行距離、整備記録、保証範囲、タイヤなどの消耗品の状態を確認しましょう。
特に保証は、「保証付き」という表示だけで判断しないことが重要です。
保証期間が長くても、対象部品が限られていれば、必要な修理が保証されない場合があります。
購入価格が安い中古車でも、納車後すぐにタイヤやバッテリーの交換が必要なら、実際の負担は増えます。
中古車の比較では、支払総額に加えて、購入後1年間に必要になりそうな整備費用も確認することをおすすめします。
車の買い替えはいつがいい?査定額・下取り・ローン残債の確認方法
車の買い替え時期は、年式や走行距離だけでなく、現在の車の状態、修理費用、査定額を合わせて判断することが大切です。
車検が近いという理由だけで、急いで買い替える必要はありません。
ヤナセが紹介した5年・4万km・9万km・13年の目安
ヤナセの2024年4月26日の解説では、買い替えや売却を考える参考として、新車登録から5年目、走行距離4万km程度、9万km以内、登録から13年を超える前といった数字が紹介されています。
ただし、これらはすべての車に共通する最適な売却時期ではありません。
それぞれ異なる観点から、車の状態や費用を見直す目安として考える必要があります。
新車登録から5年という期間は、使用年数や保証、今後の整備費用を確認するきっかけになります。
走行距離4万km程度や9万km以内という数字は、中古車市場での需要や車両状態を考える際の参考になります。
ただし、10万kmを超えた車が必ず故障するわけではありません。
適切な点検や整備を受けていれば、その後も使用できる車はあります。
一方、13年という数字には税制上の意味があります。
一般的なガソリン車などでは、一定の条件に該当すると、初度登録から13年経過後に自動車税種別割や自動車重量税の経年重課が適用される場合があります。
ただし、自動車税種別割と自動車重量税では、経過年数の判定方法や適用時期が異なります。
また、電気自動車や一部のハイブリッド車など、車種による例外もあります。
13年を超えた車の税金が一律に同じ金額だけ上がるわけではありません。
実際の負担額は、車検証の初度登録年月や車種を確認し、国土交通省や自治体の案内で調べましょう。
私は、これらの年数や距離を「売らなければならない期限」ではなく、「今後の費用を計算し直す時期」と捉えるのが合理的だと考えています。
車検前に買い替えると得になる?
車検前は、買い替えを検討するきっかけになります。
特に年式の古い車では、車検に合わせてタイヤやブレーキ、足回りなどの整備が必要になる場合があります。
しかし、車検費用が高いからといって、必ず買い替えたほうが得になるわけではありません。
例えば、現在の車をあと2年間使用するために必要な整備費用が20万円だとしましょう。
その20万円で安全に乗り続けられる見込みがあるなら、新しい車を購入するより支出を抑えられる可能性があります。
反対に、高額な修理が続いていたり、今後も大きな故障が見込まれたりする場合は、買い替えを検討する理由になります。
ここで重要なのは、過去に支払った修理費用ではなく、これから必要になる費用を比較することです。
すでに支払った整備代を取り戻すために、無理に乗り続ける必要はありません。
今後の安全性、修理費用、使用予定を踏まえて判断しましょう。
下取りと買取りはどちらが高く売れる?
下取りは、新しい車を購入する販売店に現在の車を引き取ってもらう方法です。
購入と売却の手続きをまとめやすく、納車時期に合わせて車を引き渡しやすいことがメリットです。
一方、買取りは買取専門店などに車を売却する方法です。
複数の業者で査定額を比較できるため、売却条件を検討しやすくなります。
ただし、買取りが必ず下取りより高くなるわけではありません。
査定額は車種、年式、走行距離、車両状態、中古車市場の需要などによって変わります。
また、査定時の金額が、引き渡し時まで無条件に保証されるとは限りません。
査定額の有効期限、車両状態が変わった場合の扱い、契約後の減額条件なども確認しておきましょう。
値引き額が大きい販売店ほど得とは限らない
販売店の見積書を比較するとき、特に注意したいのが車両値引きと下取り額の関係です。
次の例を見てみましょう。
| 項目 | A店 | B店 |
|---|---|---|
| 車両・諸費用の合計 | 300万円 | 300万円 |
| 車両値引き | 20万円 | 10万円 |
| 下取り額 | 40万円 | 55万円 |
| 実質負担額 | 240万円 | 235万円 |
※筆者による仮定の試算。ローン残債や追加費用はないものとします。
A店は20万円の値引きで、B店より10万円多く値引きしています。
しかし、下取り額を含めた実質負担額では、B店のほうが5万円安くなります。
ここが見積書を比較する際の重要なポイントです。
値引き額だけを見て判断すると、実際には負担額が高い契約を選んでしまう可能性があります。
比較するときは、まず下取りを含まない購入総額を確認しましょう。
そのうえで、下取り額を差し引いた実質負担額を計算します。
さらに、買取専門店などの査定額とも比較すれば、現在の車をどこへ売却するか判断しやすくなります。
ただし、購入車の装備や保証、納車条件が違えば、単純な金額比較はできません。
同じグレード、同じオプション、同じ保証条件で見積もりをそろえることが基本です。
査定額と引き渡し時期はセットで考える
査定額が高くても、車を早く引き渡さなければならない契約では、別の負担が発生する場合があります。
例えば、新しい車の納車が2か月先なのに、現在の車をすぐに売却すると、通勤や買い物の移動手段が必要になります。
代車を利用できる場合もありますが、利用期間や費用、保険条件などは確認が必要です。
査定額を比較するときは、売却金額だけでなく、引き渡し日と代車の条件も確認しましょう。
特に納車予定が確定していない新車では、現在の車の売却時期を慎重に調整したいところです。
車の買い替え契約で失敗しない方法は?契約成立・キャンセル・納車の注意点
車の購入契約では、支払総額と車両仕様が一致しているかを確認し、契約成立時期やキャンセル条件について説明を受けることが重要です。
オートアベニューが2025年7月14日に公開したガイドでも、車選びから契約、納車までを一連の流れとして扱っています。
車が決まったからといって、確認作業が終わるわけではありません。
契約書で優先して確認する3つのこと
冒頭で紹介した7項目のうち、契約書を確認する段階で特に優先したいのは次の3つです。
- 支払総額とローンの総返済額
- 車両仕様と保証内容
- 契約成立時期とキャンセル条件
まず、見積書と契約書の金額が一致しているか確認しましょう。
車両価格だけでなく、オプション、諸費用、値引き、下取り額まで照合します。
次に、グレード、駆動方式、ボディカラー、装備が希望どおりか確認してください。
同じ車種でも、グレードによって安全装備や快適装備が異なる場合があります。
特に中古車では、契約した車両そのものの状態や装備を確認することが重要です。
保証については、期間だけでなく、対象部品や免責条件も確認しましょう。
保証の対象外となる消耗品や、保証を利用するための条件が設けられている場合があります。
契約後のキャンセルはできる?
一般的な店舗での自動車購入は、原則としてクーリング・オフ制度の対象ではありません。
ただし、クーリング・オフの対象外であることと、契約を解除できるかどうかは別の問題です。
契約がいつ成立するのか、成立後にどのような条件で解除できるのかは、契約書の内容や取引状況によって異なります。
自動車販売の契約実務では、注文書の記載内容や契約成立に関する条項が重要になります。
そのため、「まだ納車されていないから自由にキャンセルできる」と考えるのは避けましょう。
注文書に署名する前に、契約成立時期、キャンセルの可否、費用負担について説明を受けてください。
不明な点が残っている場合は、その場で契約を急ぐ必要はありません。
特に高額なオプションやローン契約を伴う場合は、内容を持ち帰って確認することも大切です。
契約に関するトラブルが発生した場合は、消費生活センターなどの相談窓口を利用する方法もあります。
契約から納車までの流れ
車の買い替えでは、新しい車の購入手続きと、現在の車の売却手続きを並行して進める場合があります。
一般的な流れは次のとおりです。
1. 購入する車と支払条件を決める
2. 注文書・契約内容を確認する
3. ローン審査や必要書類を準備する
4. 現在の車の売却・残債精算を調整する
5. 登録・届出と納車準備を進める
6. 任意保険の車両入替手続きを行う
7. 納車時に車両と書類を確認する
必要な書類は、普通車と軽自動車、購入と売却、所有者の状況などによって異なります。
普通車の登録では、印鑑証明書や保管場所証明書などが必要になる場合があります。
軽自動車は手続きが異なるため、軽自動車検査協会の案内を確認しましょう。
現在の車を売却する場合は、車検証、自賠責保険証明書、リサイクル料金に関する情報なども確認しておくと手続きが進めやすくなります。
必要書類と提出期限は、販売店に一覧で確認するのがおすすめです。
納車が遅れた場合はどうする?
新車の納車時期は、生産や輸送の状況によって変わることがあります。
そのため、納車予定日が現在の車の車検期限に近い場合は注意が必要です。
例えば、納車予定が1か月遅れると、現在の車を継続して使用するための整備や車検が必要になる場合があります。
すでに売却契約を進めている場合は、引き渡し日の変更が可能かどうかも確認しなければなりません。
納車予定が変更された場合の連絡方法や、代車の利用条件などを契約前に確認しておくと安心です。
また、納車日が決まったら、任意保険の車両入替手続きを進めましょう。
車種が変わると保険料や車両保険の条件が変わる場合があります。
保険会社によって手続き方法や必要な情報が異なるため、納車前に確認してください。
納車当日に確認したいこと
納車当日は、新しい車を受け取る楽しみが大きい日ですよね。
しかし、車を安心して使い始めるための最終確認も大切です。
車体に傷や汚れがないか、注文した装備が付いているか、書類に誤りがないかを確認しましょう。
中古車の場合は、契約時に説明された車両状態と相違がないかも重要です。
保証書、取扱説明書、整備記録など、受け取るべき書類も確認してください。
また、運転支援機能や車載機器の基本操作について、販売店から説明を受けておくと安心です。
特に以前の車と操作方法が大きく異なる場合は、納車直後に慌てないよう、出発前に確認しておきましょう。
車の買い替えは本当に得?5年間の総費用で考える筆者の見解
車の買い替えを判断するときは、購入価格だけでなく、維持費と将来の売却額を含めた総費用を比較することが重要です。
さらに、現在の車に乗り続ける場合も比較対象に入れると、判断がより現実的になります。
購入価格が安い車ほど得とは限らない
例えば、購入総額250万円の車Aと、280万円の車Bを比較してみましょう。
購入時点では、車Aのほうが30万円安くなっています。
しかし、5年間の維持費と売却額まで考慮すると、結果が変わる場合があります。
| 項目 | 車A | 車B |
|---|---|---|
| 購入総額 | 250万円 | 280万円 |
| 5年間の維持費 | 100万円 | 80万円 |
| 5年後の売却額 | 70万円 | 90万円 |
| 5年間の実質総費用 | 280万円 | 270万円 |
※筆者試算。金額はすべて仮定です。ローン利息は含まず、維持費には燃料代、税金、保険料、整備費用などを想定しています。
車Aの実質総費用は、250万円+100万円-70万円=280万円です。
車Bは、280万円+80万円-90万円=270万円になります。
購入時点では車Aが30万円安かったのに、5年間の実質総費用では車Bのほうが10万円少なくなりました。
もちろん、将来の売却額や燃料価格を正確に予測することはできません。
そのため、実際の比較では、売却額を低めに見積もった場合や、維持費が増えた場合も計算しておく必要があります。
私は、車の価格を「購入時の支払額」だけでなく、「使い終えるまでの負担額」で考えることが大切だと考えています。
「買い替えない場合」も比較する
ここで、もうひとつ考えてほしいことがあります。
それは、現在の車に乗り続ける選択肢です。
車の買い替えを考え始めると、新しい車の価格や装備ばかり気になりがちです。
しかし、今の車を整備して乗り続けるほうが、家計に合っている場合もあります。
例えば、現在の車をあと3年間使用する場合と、新しい車へ買い替える場合を比較してみましょう。
現在の車では、今後の車検、修理、燃料、保険、税金などの費用を見積もります。
買い替える場合は、購入総額から現在の車の売却額を差し引き、新しい車の維持費や3年後の売却価値も考慮します。
ここで注意したいのは、過去に支払った購入代金や修理費用を、これから必要になる費用と混同しないことです。
すでに支払ったお金は、今後の選択によって戻ってくるわけではありません。
判断すべきなのは、これから先にどちらの選択でいくら必要になるかという点です。
私が重視するのは「5年間の負担」と「毎日の使いやすさ」
車の買い替えでは、数字だけでは測れない価値もあります。
例えば、現在の車が狭く、家族の送迎や荷物の積み下ろしに不便を感じているなら、新しい車によって毎日の負担が減る可能性があります。
反対に、現在の車に大きな不満がなく、整備状態も良好なら、買い替えを急ぐ理由は少ないかもしれません。
私は、買い替えを判断する際に、次の3つを分けて考えることが重要だと考えています。
第一は、お金の負担です。
購入総額、ローン、維持費、売却額を含めて、今後の支出を比較します。
第二は、日常の使いやすさです。
運転、駐車、乗り降り、荷物の積み下ろしなど、毎日繰り返す動作に不便がないか確認します。
第三は、これからの生活との相性です。
家族構成、通勤距離、趣味、収入の変化などを踏まえ、今後も無理なく使える車かを考えます。
この3つがそろって初めて、納得できる買い替えにつながるのではないでしょうか。
50代以降はローン終了時期も重要になる
50代以降の買い替えでは、今後の収入や生活の変化も判断材料になります。
例えば、定年退職を予定している場合、ローン返済が退職後まで続くかどうかは重要です。
購入時には十分に返済できる金額でも、収入が変われば負担に感じる可能性があります。
また、子どもの独立によって大人数で乗る機会が減れば、大きなミニバンを見直すきっかけになります。
一方、旅行や趣味で荷物を多く積むなら、広い車を選ぶことにも価値があります。
年齢だけで車の大きさを決める必要はありません。
これからの暮らしに何が必要なのかを考えることが大切です。
私は、車の買い替えを「新しい車を手に入れること」ではなく、「これからの生活を快適にするための選択」として考えてほしいと思っています。
買い替え後に後悔したらどうする?
購入後に不満が見つかっても、すぐに売却する必要があるとは限りません。
まずは、不満の原因が調整や使い方の工夫で改善できるか確認しましょう。
例えば、運転姿勢の違和感はシートやハンドル位置の調整で軽減できる場合があります。
収納の使いにくさも、車両に適合したアクセサリーなどで改善できることがあります。
ただし、安全装備や車両構造に関わる変更は、販売店や整備事業者へ相談してください。
どうしても生活に合わない場合は、早期売却も選択肢になります。
ヤナセの解説でも、購入後の不満が大きい場合に売却を検討する考え方が紹介されています。
ただし、購入直後でも査定額が購入総額を下回る場合があります。
売却する際は、査定額、ローン残債、次の車の購入費用を計算し、負担がさらに大きくならないか確認しましょう。
まとめ:車の買い替えで失敗しないために最初にすること
車の買い替えで失敗しないためには、購入価格だけでなく、現在の車の価値、ローン残債、維持費、使いやすさ、契約条件まで確認することが大切です。
ヤナセの解説からは、購入後の後悔を防ぐために車の用途や運転環境を考える重要性が見えてきます。
また、オートアベニューが扱う買い替えの流れからは、車種選びだけでなく、契約や納車まで計画的に進める必要性が分かります。
実際に買い替えを進める際は、次の順番を意識しましょう。
1. 購入予算とローン残債を確認する
2. 現在の車の不満と必要な条件を整理する
3. 候補車を試乗し、使いやすさを確認する
4. 下取り・買取りの査定額を比較する
5. 見積書と契約前の7項目を確認する
6. 納車時期と保険の切り替えを調整する
7. 今の車に乗り続ける場合とも費用を比較する
特に忘れてほしくないのは、値引き額が大きいことと、買い替えがお得であることは同じではないという点です。
車は購入した日だけでなく、その後の何年間も生活を支えてくれる存在です。
だからこそ、購入時の金額だけに目を向けず、維持費や使いやすさまで考えて選びたいですね。
まずは、現在の車で困っていることを3つ書き出してみましょう。
そのうえで、購入総額、査定額、ローン残債を確認すれば、買い替えが本当に必要なのか、どの程度の予算が適切なのかが見えてきます。
よくある質問
車の買い替えで最初にすることは何ですか?
最初に、現在の車を買い替えたい理由と、無理なく使える購入予算を整理しましょう。
そのうえで、現在の車の査定額とローン残債を確認すると、必要な資金が分かりやすくなります。
車の買い替えは何年目が目安ですか?
5年目や13年目などは、査定額や税金、整備費用を見直す参考になります。
ただし、最適な買い替え時期は車種、走行距離、整備状態、今後の使用予定によって異なります。
ローンが残っていても車を買い替えられますか?
ローン契約や所有者の状況によっては、買い替えが可能です。
ただし、売却前に残債の精算や所有権解除が必要になる場合があるため、査定額と残債を確認しましょう。
下取りと買取りはどちらが高く売れますか?
どちらが高くなるかは、車種や車両状態、中古車市場の需要などによって異なります。
査定額だけでなく、手数料や引き渡し時期も含めて比較することが大切です。
車の購入契約後にキャンセルできますか?
キャンセルの可否は、契約の成立状況や契約条件によって異なります。
一般的な店舗での自動車購入は原則としてクーリング・オフの対象外なので、契約前に解除条件を確認しましょう。
車の買い替えは車検前と車検後のどちらが得ですか?
車検前は買い替えを検討するきっかけになりますが、必ずしも車検前のほうが得とは限りません。
現在の車を整備して乗り続ける費用と、買い替えに必要な費用を比較して判断しましょう。
杉原健一(すぎはら けんいち)
モーターライフ・アドバイザー
長年メーカー直営ディーラーでお客様の車選びやメンテナンスの相談に携わってきた経験をもとに、初心者の方にも分かりやすい情報をお届けしています。
特定のメーカーに偏らず、購入価格だけでなく維持費や使いやすさまで考えた、安心できるモーターライフを応援しています。
コメント