新車の見積もりは、まず2店舗で同じ条件を比較し、値引き額ではなく支払総額と購入条件の違いを確認することが大切です。
販売会社が異なる2店舗なら、独立した販売条件を比較しやすくなりますが、同じ販売会社の別店舗でも見積もりを取ることはできます。
この記事では、2店舗を選ぶ方法、見積書で確認する11項目、ローン金利の計算、購入先を決める4ステップを、具体的な数字とともに解説します。
新車の見積もりは2店舗で十分?比較する4ステップとは
新車の見積もりは、まず2店舗で比較し、価格差の理由が分からない場合や購入条件に納得できない場合に、3店舗目を検討する方法がおすすめです。
ただし、2店舗が統計的に証明された最適な店舗数というわけではありません。比較にかかる時間と判断のしやすさを考えた、私からの実践的な提案です。
1店舗だけでは価格が妥当か判断しにくい
初めて訪れたディーラーで、営業担当者から「できる限り値引きしました」と説明されたら、うれしくなりますよね。
ところが、その金額が本当に自分に合った条件なのかは、比較対象がなければ判断しにくいものです。
例えば、同じ新車について、A店が15万円、B店が20万円の車両値引きを提示したとしましょう。
値引き額だけならB店が5万円有利ですが、諸費用やオプション、ローン条件によっては、最終的な負担が逆転することもあります。
私がディーラーでの対話経験から重視しているのは、「いくら値引きされたか」より「何にいくら支払うのか」を理解することです。
値引き額は商談の結果を示す数字ですが、購入者の家計に直接関係するのは、最終的な支払額だからです。
2店舗比較は4ステップで進めよう
見積もり比較は、次の順番で進めると整理しやすくなります。
1. 車の条件を決める:車種、グレード、駆動方式、カラー、必要なオプションを整理する。
2. 比較する2店舗を選ぶ:メーカー公式サイトなどで店舗を探し、運営する販売会社も確認する。
3. 同じ条件で見積もりを依頼する:下取りなしの購入金額を先に確認し、下取りとローンは別に比較する。
4. 支払総額と購入条件を比較する:価格、下取り、ローン、納期、保証を確認して購入先を判断する。
この順番で進めれば、見積書を何枚も集めなくても、比較するポイントが見えてきます。
特に重要なのは、最初に車の仕様をそろえることです。
例えば、トヨタのシエンタでも、ハイブリッド車とガソリン車では価格が異なります。
グレードや装備が違う見積書を比較しても、販売店による価格差なのか、車両そのものの違いなのか分からなくなってしまいます。
これは、容量の違う冷蔵庫を値札だけで比較するようなものです。まずは同じ商品を並べることから始めましょうね。
3店舗目が必要になる判断基準
2店舗の見積もりで条件に納得できれば、それ以上店舗を増やす必要はありません。
一方、次のような場合は、3店舗目を検討する価値があります。
- 同じ仕様なのに支払総額に大きな差があり、理由が分からない。
- 希望する納期に対応できる店舗が見つからない。
- ローン金利や下取り条件に納得できない。
- 必要なオプションや保証について説明が不十分。
- 2店舗とも希望する購入条件に合わない。
例えば、同じ仕様の新車で15万円の差があった場合、まずは諸費用やオプションの内訳を確認します。
それでも理由が分からなければ、別の店舗で条件を確認することで、判断材料を増やせます。
ただし、店舗を増やすほど商談内容の管理も複雑になります。
私は、見積書の枚数を増やすより、まず2枚の見積書を正確に比較することをおすすめします。
同じ新車なのにディーラーで価格差が出る理由とは?
同じメーカー、同じ車種でも、販売会社の違いや値引き、オプション、諸費用、車両の在庫状況によって購入価格が変わることがあります。
ここで知っておきたいのが、ディーラーの看板と、店舗を運営する会社は必ずしも同じ意味ではないという点です。
同じメーカーでも販売会社が異なる
例えば、トヨタ車を販売する店舗が2つあっても、両方を同じ会社が運営しているとは限りません。
トヨタ自動車は2019年6月24日、国内販売店における全車種併売を2020年5月に前倒しする方針を発表しました。
従来は販売系列ごとに取り扱いが分かれていた車種も、原則として国内のトヨタ販売店で購入できる仕組みに変わりました。
ただし、同じ車種を扱っていても、販売会社の経営方針や販売条件まで統一されたわけではありません。
別法人の販売店では、値引きや用品サービス、ローン条件などが異なる可能性があります。
一方、同じ販売会社が運営する別店舗では、商談情報や販売方針を共有している場合もあります。
そのため、独立した販売条件を比較したい場合は、異なる販売会社を選ぶ方法が有効です。
ただし、別法人を選べば必ず安くなるわけではありません。
同一法人の店舗でも、在庫状況や担当者との相談内容によって条件が異なる可能性があります。
販売会社の違いは、値引きを保証するものではなく、比較の幅を広げるための判断材料と考えてくださいね。
別法人のディーラーはどうやって探す?
比較先を選ぶときは、店舗名だけでなく、運営する販売会社の正式名称を確認しましょう。
まず、メーカーの公式サイトから近隣の販売店を探します。
次に、それぞれの販売店の公式サイトを開き、会社概要や企業情報を確認してください。
見積書を受け取っている場合は、発行元として記載された販売会社名も確認できます。
例えば、店舗名が異なっていても、見積書の発行会社が同じなら、同一法人が運営していると判断できます。
反対に、同じメーカーの車を販売していても、運営法人が異なれば別法人です。
ただし、別法人でも同じ企業グループに属する場合があります。
会社名だけで判断しにくいときは、店舗に直接確認しても問題ありません。
車両値引き以外にも価格差が生まれる
ディーラーの価格差は、車両本体の値引きだけで決まるわけではありません。
例えば、A店ではフロアマットが有料でも、B店では用品値引きによって実質的な負担が小さくなる場合があります。
また、ボディコーティングやメンテナンスパック、登録関係の代行費用なども、見積書の金額に影響します。
ここで区別したいのが、法令や制度に基づく費用と、販売店が設定する費用です。
自動車税関係の費用や自賠責保険料などは、車両条件や登録時期などに応じて決まります。
一方、登録手続きの代行手数料や任意のサービス料金は、販売店によって異なる場合があります。
例えば、登録関係の代行費用に差があったとしても、それだけで高い店舗が不適切だとは判断できません。
手続きの範囲やサービス内容が違う可能性もあるため、費用の目的を確認することが大切です。
私なら、金額が違う項目を見つけたとき、すぐに値引きを求めるのではなく「この費用には何が含まれていますか」と質問します。
費用の内容が分かれば、必要なものと見直せるものを区別しやすくなりますよ。
在庫車とメーカー発注車でも条件が変わる
同じ車種、同じグレードでも、在庫車とメーカー発注車では販売条件が異なることがあります。
例えば、A店では希望するカラーの在庫車があり、比較的早い納車を案内できるとしましょう。
一方、B店ではメーカーへの新規発注が必要で、納車まで時間がかかる場合があります。
在庫車には販売店独自の販売条件が設定されることもありますが、必ず安くなるわけではありません。
また、製造時期によって装備や仕様が異なる可能性もあります。
そのため、見積もりを依頼するときは「在庫車ですか、それともメーカー発注車ですか」と確認しましょう。
あわせて、車両の仕様、登録予定時期、納車予定時期を確認できれば、価格差の理由を判断しやすくなります。
新車の見積もり2店舗で比較すべき11項目とは?
2店舗の見積書では、車両条件を統一したうえで、支払総額、下取り、ローン、納期、保証まで確認することが重要です。
特に、最終判断で重視したいのは「支払総額・下取り・ローン総返済額・納期・保証」の5つです。
ただし、この5つを正確に比較するには、車両仕様やオプションなどもそろえておく必要があります。
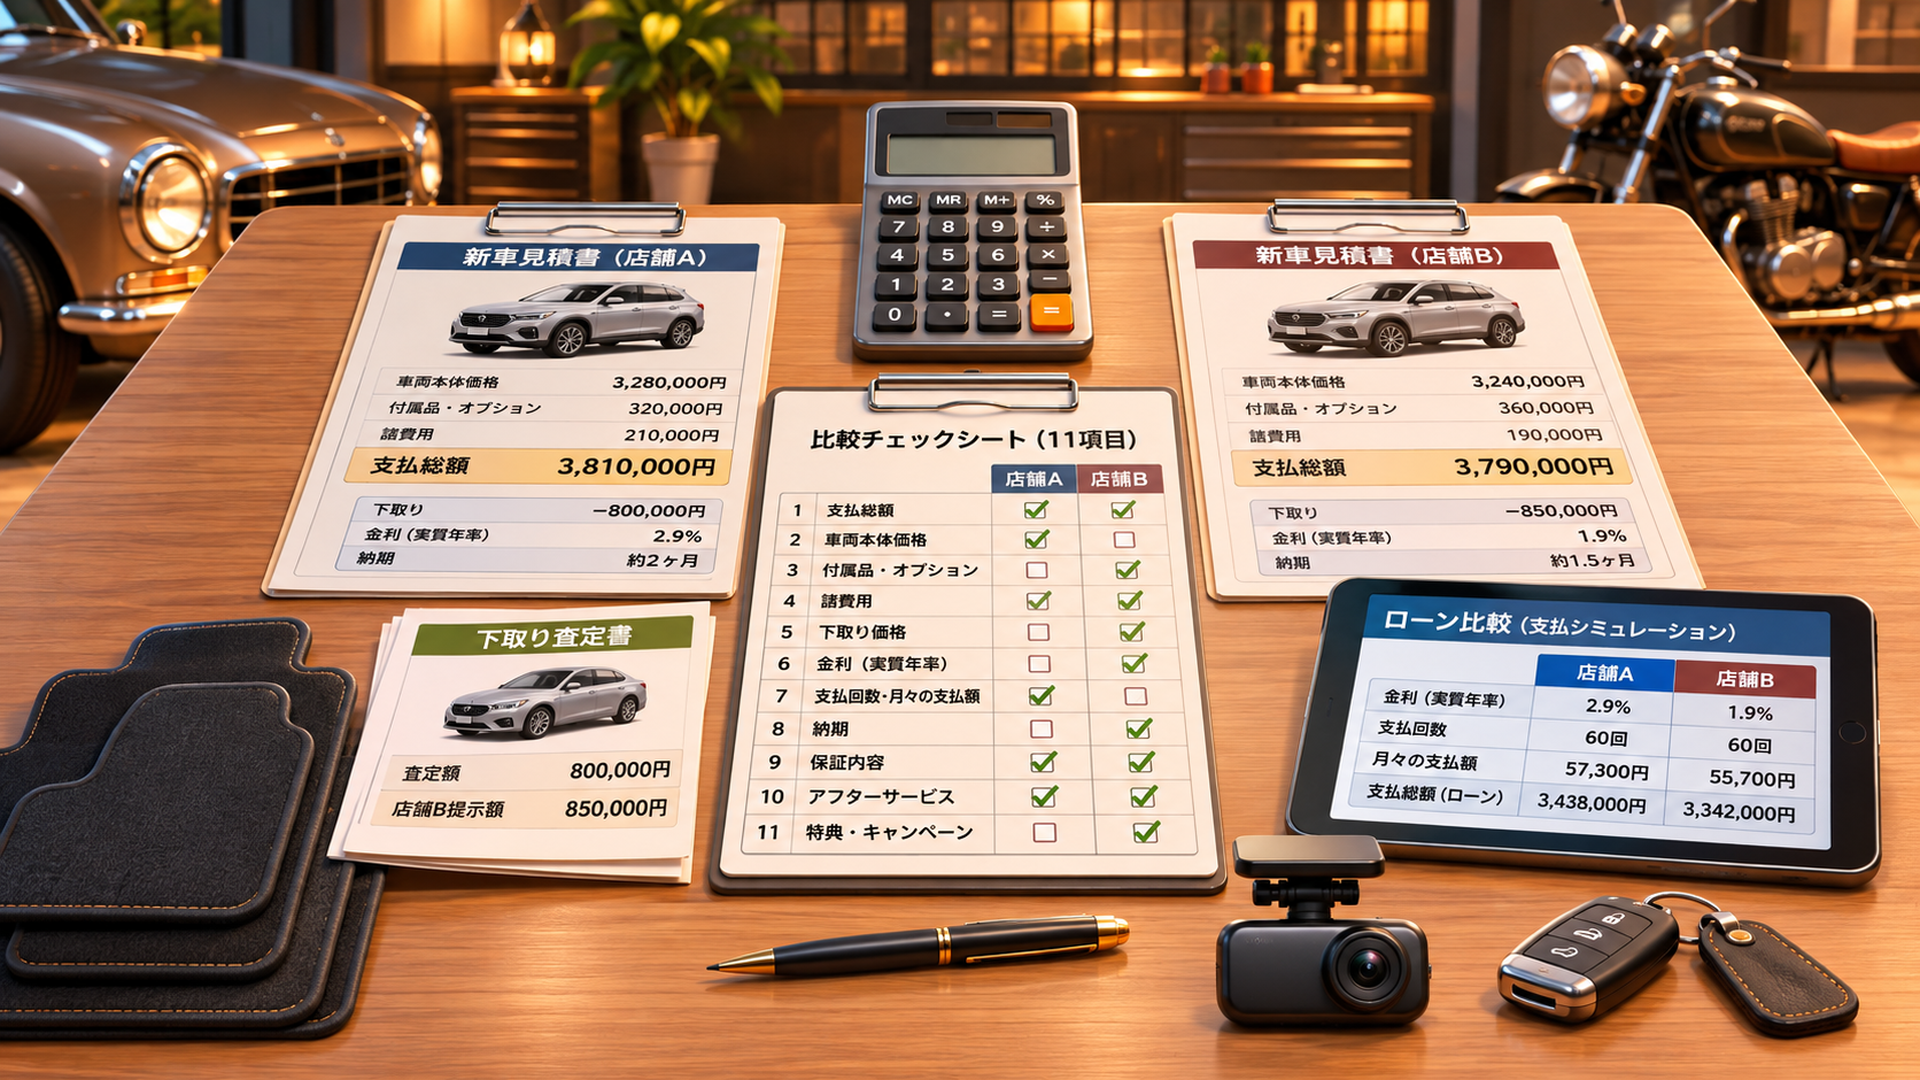
見積書で確認する11項目
| 比較項目 | 確認する内容 |
|---|---|
| ① 車種・グレード | 同じ車種・グレード・乗車定員か |
| ② 駆動方式 | 2WD・4WDなどが一致しているか |
| ③ ボディカラー | 有料色の追加料金が含まれているか |
| ④ メーカーオプション | 安全装備などの仕様が同じか |
| ⑤ ディーラーオプション | ナビ・マット・ドラレコなどが同じか |
| ⑥ 諸費用 | 税金・保険料・登録代行費用などの内訳 |
| ⑦ 値引き・支払総額 | 車両値引き・用品値引きと最終金額 |
| ⑧ 下取り | 査定額・引渡時期・再査定条件 |
| ⑨ ローン | 金利・回数・頭金・総返済額 |
| ⑩ 納期 | 在庫車か注文車か・納車予定時期 |
| ⑪ 保証・見積有効期限 | 保証内容・購入後の対応・条件の有効期限 |
この11項目を確認すれば、見積書のどこに違いがあるのか整理しやすくなります。
特にメーカーオプションは、車両の製造時に装着するものが多く、購入後に追加できない場合があります。
一方、フロアマットやドライブレコーダーなどは、車種や仕様によって後付けできるものもあります。
比較する前に必要な装備を決めておけば、商談中に条件が変わることを防ぎやすくなります。
値引き25万円と20万円でも支払総額は同じ?
同じ新車でも、値引き額が大きい店舗の方が安いとは限りません。
例えば、次のような見積もりが出たとしましょう。
| 項目 | A店 | B店 |
|---|---|---|
| 車両本体価格 | 300万円 | 300万円 |
| オプション | 20万円 | 20万円 |
| 諸費用 | 20万円 | 15万円 |
| 値引き | −25万円 | −20万円 |
| 購入時支払総額 | 315万円 | 315万円 |
※比較方法を説明するための仮定です。下取りとローン金利手数料は含めていません。
A店の値引き額は25万円で、B店より5万円大きくなっています。
ところが、A店の諸費用はB店より5万円高いため、購入時支払総額は同じ315万円です。
つまり、値引き額だけを見てA店がお得だと判断することはできません。
ここで確認したいのは、A店の諸費用が高い理由です。
例えば、A店の20万円には任意のサービスが含まれ、B店の15万円には含まれていない場合があります。
逆に、同じサービス内容なのに代行費用などが異なっている可能性もあります。
比較するのは、値引き額ではなく、同じ内容を購入するために必要な金額です。
この考え方を持っておくだけで、見積書の見方が変わってきますよ。
見積書の条件が違う場合はどう補正する?
実際の商談では、2店舗の見積書が完全に同じ内容になるとは限りません。
例えば、A店には5万円のコーティングが含まれていて、B店には含まれていない場合です。
この状態で支払総額だけを比較すると、A店が5万円高く見えてしまいます。
しかし、コーティングが不要なら、A店にそのサービスを外した見積もりを再発行してもらえば、比較条件をそろえられます。
反対に、コーティングが必要なら、B店にも同等のサービスを追加した金額を確認しましょう。
比較条件をそろえるときは、次の計算方法が基本です。
比較用支払総額=車両本体価格+必要なオプション+諸費用−車両・用品値引き
ここでは、下取りとローン金利手数料を含めません。
まず新車そのものの購入条件を比較し、その後で下取りとローンを別に確認するためです。
なお、見積書の諸費用にメンテナンスパックなどの任意サービスが含まれている場合は、その内容もそろえてください。
必要なサービスを勝手に差し引いて計算するのではなく、販売店に条件を変更した見積書を作成してもらう方が確実です。
下取り価格は新車値引きと分けて比較する
現在の車を下取りに出す場合は、新車の値引きと下取り査定額を分けて確認しましょう。
例えば、A店とB店の購入時支払総額が、どちらも315万円だったとします。
| 比較項目 | A店 | B店 |
|---|---|---|
| 下取り前の支払総額 | 315万円 | 315万円 |
| 下取り査定額 | 80万円 | 100万円 |
| 下取り後の実質負担額 | 235万円 | 215万円 |
※下取り車のローン残債、査定に関する追加費用などはないものとした仮定です。
この場合、下取り後の実質負担額はB店の方が20万円安くなります。
ただし、下取り価格は走行距離や車両状態、引渡時期などによって変わる可能性があります。
例えば、A店は早い納車を予定している一方、B店では納車まで長期間かかる場合、査定額の有効期限が異なることも考えられます。
そこで確認したいのが、下取り車をいつ引き渡すのか、納車が遅れた場合に再査定されるのかという点です。
また、下取り車にローン残債がある場合は、その精算額も実質負担に影響します。
私は、まず下取りなしの見積書を作ってもらい、その後で下取り査定額を確認する方法をおすすめします。
新車の販売条件と、現在の車の価値を別々に考えられるからです。
新車ローンの金利差で約24万円変わる?300万円の計算例
新車ローンは、同じ300万円を60回払いで借りても、実質年率が4.9%と1.9%では、一般的な元利均等返済の試算で利息総額に約24.1万円の差が生まれます。
値引き額だけでは分からない、購入時の重要な比較ポイントです。
300万円・60回払いの金利比較
次の表は、借入額300万円、返済回数60回、頭金なし、ボーナス払いなしという条件で計算したものです。
| 比較項目 | 年率4.9% | 年率1.9% |
|---|---|---|
| 借入金額 | 3,000,000円 | 3,000,000円 |
| 返済回数 | 60回 | 60回 |
| 月々の返済額 | 約56,476円 | 約52,452円 |
| 返済総額 | 約3,388,582円 | 約3,147,129円 |
| 利息総額 | 約388,582円 | 約147,129円 |
※固定金利、毎月元利均等返済、年率を12で割った月利、追加手数料なしを仮定した計算例です。月額は1円単位の概算表示で、返済総額は丸める前の計算値から算出しています。実際の返済額は端数処理や初回返済日などによって異なります。
この条件では、月々の返済額に約4,024円の差が生まれます。
60回払い全体では、利息総額の差は約241,453円です。
つまり、金利条件が違うだけで、約24.1万円の負担差になる計算です。
ここで注意したいのは、4.9%と1.9%は比較のために設定した仮定の金利であり、特定の販売店が現在提示している条件ではないという点です。
実際に適用される金利は、金融機関や販売会社、審査結果、契約条件によって異なります。
また、ローンの種類によっては、金利以外の費用や最終回の支払いが発生する場合もあります。
ローン金利はどう計算する?
一般的な元利均等返済では、次の式を使って月々の返済額を計算できます。
月々の返済額=借入額×月利÷{1−(1+月利)のマイナス返済回数乗}
月利は、年率を12で割った値として計算します。
例えば、年率4.9%なら、計算に使う月利は0.049÷12です。
ただし、実際のローン契約では、初回返済日や手数料、端数処理などによって返済額が変わる場合があります。
そのため、計算結果は比較の目安とし、契約前には正式な返済予定表を確認してください。
月々の支払いが安ければ得なの?
月々の返済額が小さいからといって、必ずしも総負担が安いとは限りません。
例えば、同じ300万円でも、60回払いと120回払いでは月々の支払額が変わります。
返済期間を長くすると毎月の負担は抑えやすくなりますが、金利や返済方式が同じなら、一般に利息総額は増えます。
また、残価設定型クレジットでは、最終回に残価を支払って車を買い取る方法や、条件に従って車を返却する方法などがあります。
返却時には走行距離や車両状態に関する条件が設定される場合もあるため、通常の分割払いと単純比較はできません。
私がおすすめするのは、借入額と返済期間をそろえて金利を比較する方法です。
例えば、A店が60回払い、B店が84回払いを提示しているなら、まず両店に同じ60回払いの返済予定表を依頼します。
そのうえで、毎月の返済額、返済総額、追加費用を確認しましょう。
ローン比較では「月々いくら」だけでなく「最後までに合計いくら支払うか」を確認することが大切です。
ローン利用が値引きの条件になっていないか
販売店によっては、指定ローンの利用や特定サービスへの加入を条件に、値引きを提示する場合があります。
例えば、A店では現金購入でも20万円値引きされる一方、B店では指定ローンを利用すると25万円値引きされるとしましょう。
B店の方が5万円多く値引きされていますが、ローンの利息や手数料によっては、最終的な負担が逆転する可能性があります。
これは、ローン利用を条件とする販売方法そのものが不適切だという意味ではありません。
購入者が条件を理解し、現金購入やほかのローンと比較することが重要なのです。
商談では「この値引きは現金購入でも適用されますか」と確認してみましょう。
さらに、繰上返済を予定している場合は、手数料や条件変更の有無も確認しておくと安心です。
ディーラー2店舗で見積もりを依頼する方法と契約前の注意点
新車の相見積もりは、購入条件を比較するための自然な行動です。
大切なのは、値引き競争だけを目的にするのではなく、同じ条件で比較したいことを丁寧に伝えることです。
2店舗に同じ条件で依頼する会話例
初めて見積もりを依頼するときは、次のように伝えると分かりやすいでしょう。
「購入を前向きに検討しています。ほかの店舗とも同じ条件で比較したいので、車種、グレード、オプションをそろえた見積もりをお願いできますか。まずは下取りなし、ローンなしの支払総額を確認したいです」
このように伝えれば、販売店側も比較したい条件を理解しやすくなります。
さらに、次のように付け加えると、見積書の内容が整理しやすくなります。
「車両値引きと用品値引きは分けて記載していただけますか。任意のサービスが含まれている場合は、その内容も教えてください」
最初から値引き額だけを尋ねるより、購入条件を正確に把握しやすくなる方法です。
見積書を受け取ったら、2店舗の車両仕様が一致しているかを確認しましょう。
その後で、下取り査定とローンの見積もりを追加してもらえば、比較が複雑になりにくくなります。
他店でも見積もりを取ることは失礼?
「別のお店でも見積もりを取っています」と伝えるのは、少し気まずく感じるかもしれませんね。
特に、最初の担当者が親切だった場合、申し訳ない気持ちになることもあるでしょう。
しかし、新車は数百万円になることもある大きな買い物です。
購入前に複数の条件を確認すること自体は、不自然なことではありません。
例えば、次のように伝えてみてください。
「大きな買い物なので、もう1店舗の条件も確認してから決めたいと思っています。購入する車は前向きに検討していますので、よろしくお願いします」
この伝え方なら、購入意思があることと、比較したい理由の両方が伝わります。
私としては、相手を値引き競争の道具として扱うより、納得できる条件を確認したいという目的を率直に伝える方が、商談を進めやすいと考えています。
他店の見積書を見せてもよい?
他店の見積書を提示すること自体が、一律に禁止されているわけではありません。
ただし、見積書には氏名や連絡先、販売店独自の条件などが含まれている場合があります。
そのため、最初から他店の見積書を提示するのではなく、まず希望する仕様で見積もりを作ってもらう方法がおすすめです。
そのうえで、比較に必要な部分を確認するとよいでしょう。
例えば、次のような伝え方です。
「別のお店でも同じ車の見積もりをいただいています。諸費用やオプションの条件をそろえて比較したいので、内容を確認していただけますか」
見積書を共有する場合は、個人情報を必要に応じて隠し、販売店から取り扱いについて説明を受けている場合は、その内容にも配慮してください。
見積有効期限と納車予定時期を確認する
見積書に記載された金額が、いつまでも有効とは限りません。
販売店によっては、見積有効期限や特定の販売条件が設定されている場合があります。
例えば、A店では今月中の注文が条件となっている一方、B店では別の条件が設定されている可能性があります。
また、納期が変わることで、登録時期や税金関係の費用、下取り査定額などが変わる場合もあります。
契約前には「この金額が変わる可能性のある項目はありますか」と確認してみましょう。
さらに、納車予定時期が変更された場合、価格や下取り条件に影響があるかも確認しておくと安心です。
ここで大切なのは、納期の説明が確定した約束なのか、現時点での見込みなのかを区別することです。
車両の生産状況や輸送状況などによって納車予定が変わる可能性もあるため、販売店の説明を確認してくださいね。
注文書への署名は慎重に
見積書と注文書は、役割が異なります。
見積書は購入条件や金額を確認する資料ですが、注文書は契約の申し込みに関わる重要な書類です。
自動車購入では、契約の成立時期やキャンセル条件が、取引内容や契約約款によって異なる場合があります。
国民生活センターでも、自動車購入に関する消費者相談を通じて、契約内容やキャンセル条件を確認する重要性が案内されています。
ここで注意したいのは、注文書に署名した時点で、すべての契約が一律に成立するわけではないという点です。
契約の成立時期は、注文書や約款の内容、取引の状況などによって判断されます。
また、自動車の購入は、一般的な訪問販売などと同じ感覚でクーリング・オフを期待できる取引ではありません。
そのため、購入を決める前に、契約成立時期、キャンセル条件、納車予定時期を確認しましょう。
「今日は見積もりだけ」と考えている場合は、その意思を最初に伝えておくと安心です。
A店もB店も315万円ならどちらを選ぶ?専門家の判断方法
2店舗の購入時支払総額が同じ場合は、下取り、ローン、納期、保証の順番で条件を確認すると、購入先を判断しやすくなります。
ここからは、私が見積書を比較するときに重視したい判断の流れを、仮定の事例で説明します。
315万円の見積書をどう評価する?
例えば、A店とB店から、同じ新車について315万円の見積もりを受け取ったとしましょう。
車種、グレード、装備は同じですが、諸費用や値引きの内訳が異なります。
先ほどの比較例では、A店は値引き25万円、B店は値引き20万円でした。
しかし、A店の諸費用が5万円高いため、支払総額は同じ315万円です。
この場合、私は最初にA店の諸費用が高い理由を確認します。
例えば、A店に任意のサービスが含まれているなら、その内容と必要性を確認します。
必要のないサービスなら、外した見積書を作成してもらいます。
一方、必要なサービスであれば、B店にも同じ内容を追加した見積もりを依頼します。
こうして比較条件をそろえたうえで、下取り、ローン、納期、保証を確認します。
ローンと納期まで含めた比較例
次の条件を考えてみましょう。
| 比較項目 | A店 | B店 |
|---|---|---|
| 購入時支払総額 | 315万円 | 315万円 |
| 下取り査定額 | 80万円 | 80万円 |
| ローン借入額 | 200万円 | 200万円 |
| ローン金利手数料 | 20万円 | 12万円 |
| 納車予定 | 約2か月後 | 約3か月後 |
| メーカー保証 | 同条件 | 同条件 |
※すべて比較方法を説明するための仮定です。ローン金利手数料も仮定した金額で、実際の販売店の条件ではありません。
この場合、下取り後の実質負担額は両店とも235万円です。
ローン借入額も同じ200万円ですが、金利手数料はB店の方が8万円安くなっています。
したがって、ローンの追加費用やその他の条件が同じなら、B店の方が総負担を抑えられます。
一方、A店はB店より約1か月早く納車される予定です。
もし現在の車の車検が近く、納車が遅れることで追加の整備費用が発生するなら、その負担も考慮する必要があります。
ただし、納車が1か月早いことに、誰にとっても同じ金銭的価値があるわけではありません。
現在の車に問題がなく、急いで乗り換える必要がなければ、B店の低い金利手数料を優先する判断も合理的です。
私ならどちらの店舗を選ぶ?
この条件なら、私はまずB店を有力候補として考えます。
理由は、車両条件と下取り条件が同じで、ローン金利手数料が8万円少ないからです。
ただし、すぐにB店で契約するわけではありません。
納車予定時期、保証対応、購入後の整備体制、見積有効期限を確認します。
特に、納車予定が変更された場合の条件や、購入店舗以外でも保証修理を受けられるかは確認しておきたいところです。
メーカー保証は、条件を満たせば購入店舗以外の正規販売店でも対応できる場合がありますが、販売店独自のサービスとは区別する必要があります。
例えば、無料点検やメンテナンスサービスが購入店舗限定なら、店舗までの距離や利用のしやすさも判断材料になります。
もしB店の条件に問題がなく、納期も許容できるなら、私はB店を選ぶ可能性が高いと考えます。
反対に、早い納車が必要で、A店の方が生活上の負担を抑えられるなら、A店を選ぶ理由もあります。
大切なのは、価格だけでなく、自分が何を優先して購入するのかを明確にすることです。
5年間の総負担でも比較してみよう
購入時の支払総額が同じでも、ローン金利や購入後の整備費用によって、一定期間の負担が変わる場合があります。
そこで私は、購入時の金額だけでなく、5年間の費用を整理する「5年間の総負担チェック」をおすすめします。
計算方法は次のとおりです。
5年間の比較対象費用=購入時の車両・オプション・諸費用の合計−値引き+ローン金利手数料+5年間の点検・整備費用
ここでいう購入時の費用には、ローン金利手数料を含めません。
金利手数料を別に加算することで、同じ費用を二重に計上しないためです。
例えば、次のような条件を考えてみましょう。
| 比較項目 | A店 | B店 |
|---|---|---|
| 購入時支払総額(金利除く) | 300万円 | 305万円 |
| ローン金利手数料 | 20万円 | 12万円 |
| 5年間の点検・整備費用 | 15万円 | 10万円 |
| 5年間の比較対象費用合計 | 335万円 | 327万円 |
※金額はすべて仮定です。下取り、燃料代、自動車税、自動車保険料、駐車場代などは含めていません。点検・整備費用は、同等のサービス範囲を想定しています。
この例では、購入時支払総額はA店の方が5万円安くなっています。
ところが、ローン金利手数料と点検・整備費用を加えると、B店の方が8万円安い計算です。
もちろん、現実には整備内容やサービスの範囲が同じとは限りません。
メンテナンスパックに加入すれば必ず得になるわけでもなく、利用する点検内容や回数によって価値は変わります。
また、燃料代や自動車税、自動車保険料なども、車を所有するうえでは重要な費用です。
ただし、同じ車種、同じ仕様で比較するなら、これらの費用は店舗による差が小さい場合もあります。
そのため、まずは店舗によって変わる費用を整理し、必要に応じて所有期間全体の負担を確認するとよいでしょう。
安い見積書より「説明できる見積書」を選びたい
ここまで比較してきたように、見積書にはさまざまな数字が並んでいます。
車両値引き、用品値引き、諸費用、下取り、ローン金利、納期など、初めて見る方には難しく感じる項目も多いですよね。
私がディーラーでの対話経験から大切だと感じてきたのは、購入者が金額の理由を理解できることです。
例えば、A店が300万円、B店が305万円だったとしましょう。
A店の方が5万円安くても、B店には必要なサービスが含まれている場合があります。
反対に、B店のサービスが自分には不要なら、A店の方が合理的な選択になるでしょう。
ここで判断を分けるのは、単なる金額の大小ではありません。
その費用が何のために必要で、自分にとって価値があるのかを理解できるかどうかです。
私は、見積書を比較するとき、金額の違いだけでなく、担当者がその理由を分かりやすく説明してくれるかも重視したいと考えています。
例えば、諸費用の内容を質問したとき、具体的な説明があり、必要に応じて見積もりを修正してくれるなら、購入者として判断しやすくなります。
一方、金額の理由が分からないまま契約を急ぐと、購入後に「この費用は何だったのだろう」と疑問が残るかもしれません。
もちろん、担当者の対応がよいからといって、価格差を無視する必要はありません。
価格、納期、保証、整備体制、説明の透明性を整理し、自分が納得できる条件を選ぶことが大切です。
私にとって、新車の見積もり比較は、値引き額を競わせるためだけの作業ではありません。
購入後に不安を残さないための、納得できる買い方を探す作業なのです。
まとめ|新車の見積もりはまず2店舗で比較しよう
新車の見積もりは、まず2店舗で同じ条件を比較する方法がおすすめです。
販売会社が異なる店舗なら独立した販売条件を比較しやすくなりますが、同一法人の別店舗でも見積もりを取ることはできます。
比較するときは、車種やグレード、オプションをそろえ、下取りなしの支払総額から確認しましょう。
その後で、下取り査定額、ローン金利手数料、納車予定時期、保証内容を比較します。
特に、値引き額が大きい店舗が必ずしも安いとは限らない点には注意が必要です。
値引き25万円と20万円でも、諸費用の違いによって支払総額が同じ315万円になることがあります。
また、ローンを利用する場合は、月々の返済額だけでなく、返済総額も確認してください。
借入額300万円、60回払いの試算では、年率4.9%と1.9%で利息総額に約24.1万円の差が生まれます。
2店舗で条件に納得できなければ、3店舗目を検討しても構いません。
ただし、見積書の枚数を増やすより、まずは2枚の内容を正確に理解することが大切です。
車は、購入した瞬間だけでなく、その後の暮らしを長く支えてくれる存在です。
一番安い見積書を探すことより、自分が納得できる見積書を選ぶこと。
その積み重ねが、購入後に「この車を選んでよかった」と感じられるカーライフにつながると、私は考えています。
よくある質問
新車の見積もりは2店舗だけで十分ですか?
まずは2店舗で同じ条件を比較する方法がおすすめです。
価格差の理由が分からない場合や、納期、ローン条件に納得できない場合は、3店舗目を検討するとよいでしょう。
同じメーカーのディーラー2店舗で見積もりを取ってもよいですか?
はい、可能です。
異なる販売条件を比較したい場合は、公式サイトの会社概要などで運営法人を確認してみましょう。
同一法人の別店舗でも比較できますが、販売方針や商談情報が共有されている場合があります。
新車の見積もりで一番重要なのは値引き額ですか?
値引き額だけでなく、同じ仕様で購入した場合の支払総額を確認することが重要です。
下取りがある場合は、下取り前の支払総額と下取り後の実質負担額を分けて比較してください。
新車ローンの金利が違うとどれくらい差が出ますか?
借入額300万円、60回払いの一般的な元利均等返済では、年率4.9%と1.9%で利息総額に約24.1万円の差が生まれます。
ただし、実際の返済額は適用金利や契約条件によって異なるため、正式な返済予定表を確認してください。
新車の見積もりを取ったら購入しなければなりませんか?
通常、見積もりを依頼しただけで購入義務が生じるわけではありません。
ただし、注文書への署名など契約に関わる手続きを進める場合は、契約成立時期やキャンセル条件を確認しましょう。
杉原健一(すぎはら けんいち)
モーターライフ・アドバイザー/54歳
長年メーカー直営ディーラーでお客様の車選びや購入相談に携わってきた対話経験をもとに、初心者の方にも分かりやすい情報をお届けしています。
車は購入価格だけでなく、その後の暮らしを支えてくれる大切な存在です。これからも、皆さんが安心して納得できる選択をするためのお手伝いをしていきたいと思います。
コメント