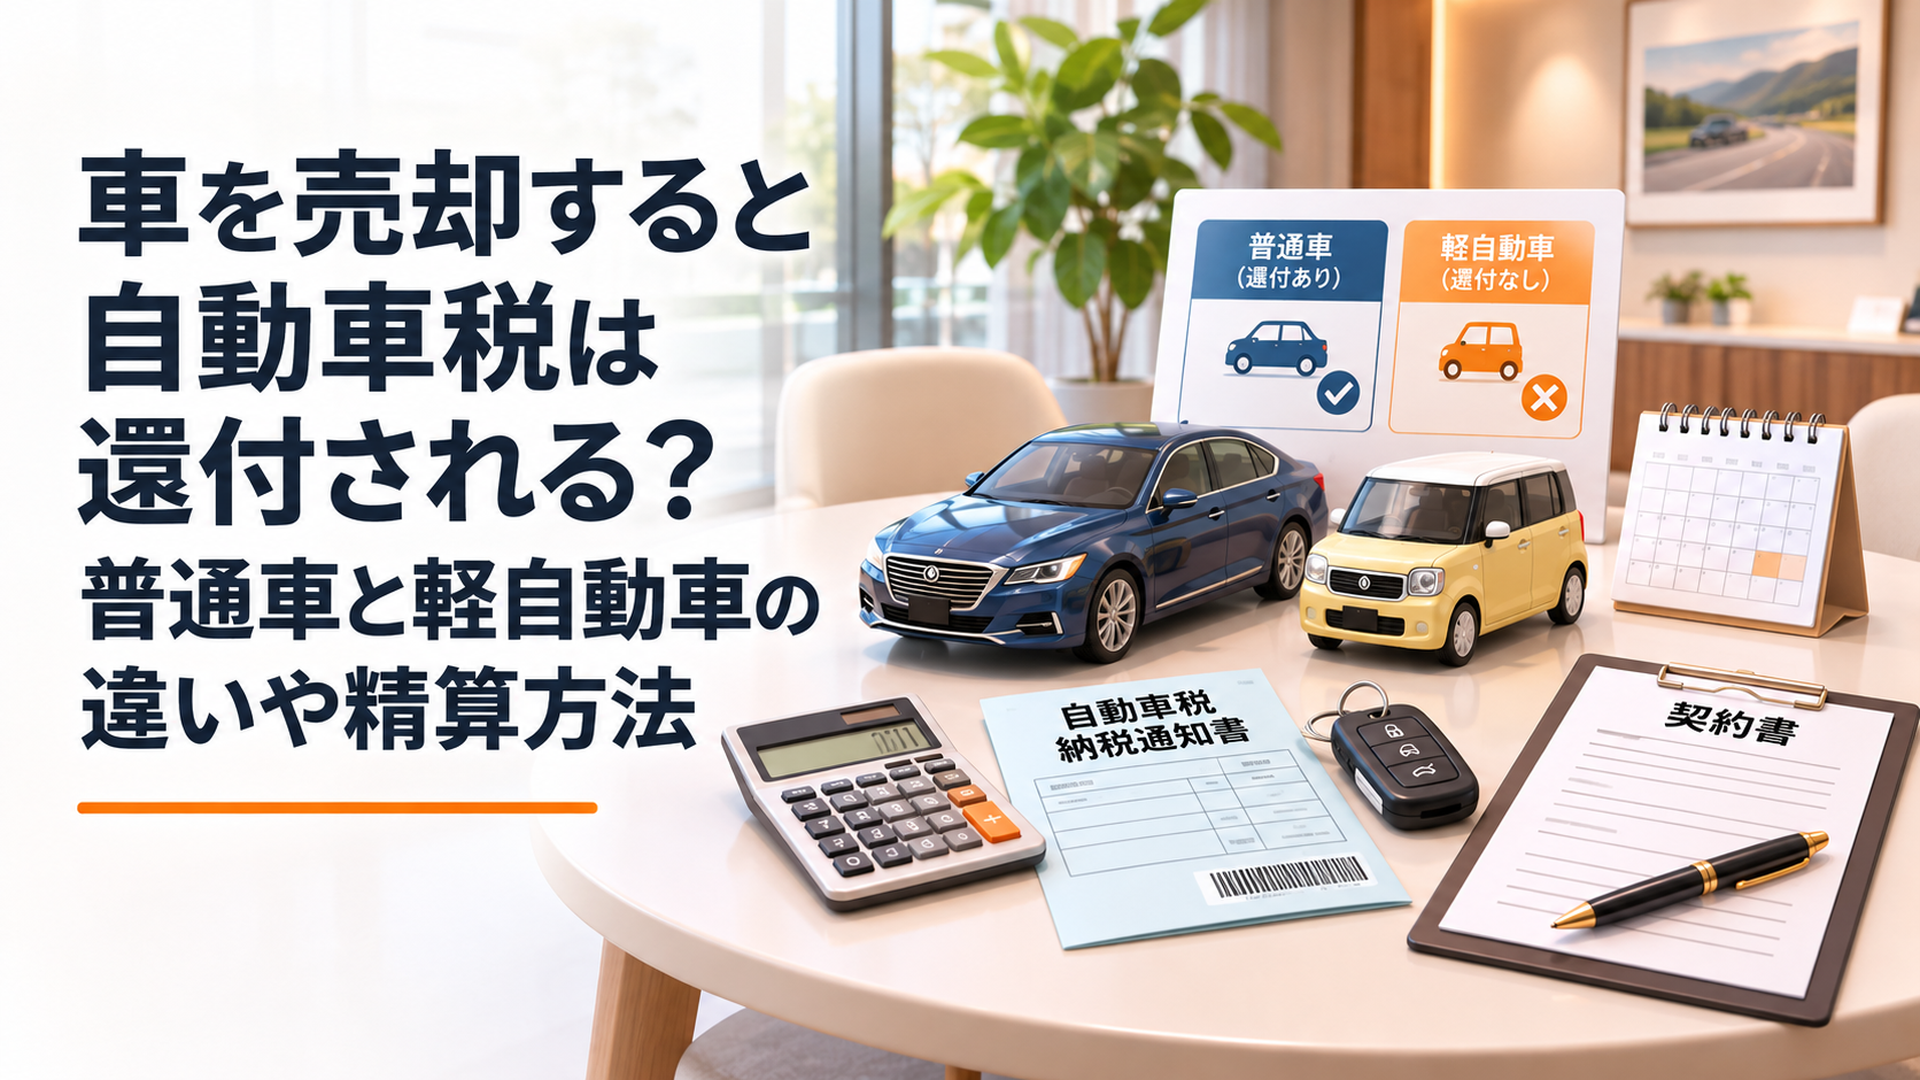
車を売却しても、名義変更だけでは自動車税は還付されません。普通車は抹消登録で月割還付の対象となり、軽自動車税には月割還付制度がありません。
ただし、買取業者との契約によっては、税金相当額が売却代金に含まれていることがあります。自治体からの還付と、業者との税金精算は別の仕組みなのです。
2025年4月21日、日本自動車購入協会(JPUC)は、売却後の自動車税還付金を買取業者が受け取ったことをめぐる相談事例を紹介しました。
まず、車の売却方法による違いを整理しておきましょう。
- 普通車を通常売却・名義変更:自治体からの月割還付はありません。
- 普通車を一時抹消・永久抹消:条件を満たせば、抹消登録の翌月から年度末まで月割還付されます。
- 軽自動車を売却・廃車:軽自動車税(種別割)の月割還付はありません。
- 買取業者との税金精算:車種を問わず契約内容によって異なり、査定額に含まれる場合もあります。
「車を売ったら税金が戻ると思っていたのに、戻らなかった」という疑問は、決して珍しいものではありません。
今回はJPUCが紹介した実際の相談事例を入り口に、還付条件、計算方法、契約書の確認手順まで、順番に解説していきますね。
車売却で自動車税の還付トラブル?JPUCの相談事例で何があった?
2025年4月21日にJPUCが紹介したのは、普通車を買取業者へ売却した後、自動車税の還付金が業者へ支払われたことを知った相談者の事例です。
問題になったのは、買取代金が支払われなかったことではありません。売却代金に自動車税の未経過分が含まれているかどうかについて、相談者と業者の認識が食い違っていたことです。
車を売却した後、税事務所から届いた還付通知
一般社団法人日本自動車購入協会(JPUC)は、中古車売買に関する消費者相談や適正な取引の推進に取り組む団体です。
2025年4月21日付の公式相談事例では、普通自動車を買い替えるため、買取業者へ売却した人の相談が取り上げられています。
相談者は買取業者と売買契約を結び、名義変更などに必要な書類へ実印を押しました。
その後、印鑑登録証明書と車両を引き渡し、契約した買取代金も予定どおり受け取っています。
ところが、しばらくして税事務所から、自動車税(種別割)の還付に関する通知が届きました。
そこには、還付金が買取業者へ支払われたことが記載されていたのです。
相談者は、年度途中で車を手放したのだから、残りの期間に相当する自動車税は自分へ返ってくると考えていました。
そこで買取業者に問い合わせたところ、業者側は、還付金を受け取る権利は譲渡されており、税金相当額は買取価格に含まれていると説明しました。
さらに業者側は、契約時に説明しており、契約書にも記載があるという立場でした。
一方、相談者には、還付請求権を譲渡する書類を提出したり、その内容について説明を受けたりした記憶がありませんでした。
そのため、業者が受け取った還付金を追加で支払ってもらえないかと相談したのです。
ここで見逃せないのは、相談者が買取代金そのものは受け取っていた点です。
契約どおりにお金が振り込まれていても、その金額に何が含まれているのか分からなければ、後から疑問が生まれてしまいますよね。
JPUCが示した対応・結論は?
この相談で重要になるのは、契約書に記載された自動車税の精算条件です。
JPUCの公表事例で説明されているように、未経過分の自動車税相当額がすでに買取代金に含まれる契約であれば、同じ金額を追加で受け取れるとは限りません。
ただし、業者がそのように説明しているだけで、契約内容や還付請求権の譲渡手続きがすべて適切だったと判断できるわけではありません。
確認すべきなのは、契約書の記載、実際に交わした書類、税金相当額の扱い、契約時の説明内容です。
今回の事例について、相談者が最終的に追加の支払いを受けたかどうかなど、確認できない結果を推測して結論づけることはできません。
また、個別の契約が有効かどうかは、実際の書類や説明状況によって判断が異なります。
私は、この事例から学ぶべきことは「業者が還付金を受け取ったら必ず問題」ということではないと考えます。
還付金を受け取る権利と、その対価が売却代金にどう反映されているかを確認することが、最も重要なのです。
自動車税の還付・精算・権利譲渡は何が違う?
この問題を理解するには、似ているようで異なる3つの仕組みを区別する必要があります。
| 仕組み | 内容 | 確認先 |
|---|---|---|
| 自治体による還付 | 普通車の抹消登録などに伴う税金の返還 | 都道府県税事務所 |
| 売買契約上の精算 | 未経過分の税金相当額を売却価格に反映する取り決め | 買取業者 |
| 還付請求権の譲渡 | 還付金を受け取る権利を第三者へ移す手続き | 契約書・譲渡書類・税事務所 |
例えば、買取業者が車両本体の査定額に税金相当額を加算し、その代わりに還付請求権を受け取る契約なら、売主はすでに税金相当額を受け取っている可能性があります。
その場合、後から業者へ還付金が支払われても、必ずしも売主が損をしたことにはなりません。
反対に、税金相当額が買取代金に含まれているか不明なまま、還付請求権だけが業者へ移っていた場合には、詳しい確認が必要です。
ここは、車の売却を初めて経験する方にとって、特に分かりにくい部分だと思います。
税金が戻る制度を知っていることと、売買契約でそのお金がどう扱われるかを理解していることは、別なのですね。
普通車と軽自動車の自動車税はいつ還付される?条件を比較
普通車と軽自動車では、年度途中に車を手放した場合の税金の扱いが異なります。
普通車の自動車税(種別割)には、抹消登録による月割還付制度があります。一方、軽自動車税(種別割)には年度途中の月割還付制度がありません。
普通車は抹消登録すると未経過分が戻る
普通車の自動車税(種別割)は、都道府県が課税する税金です。
原則として毎年4月1日時点の登録上の所有者に課税されますが、所有権留保がある場合などは使用者が納税義務者になります。
通常は4月から翌年3月までの1年度分を納めます。
ただし、年度途中に所定の抹消登録が行われた場合には、抹消登録した月の翌月から翌年3月までの未経過分が月割で還付されます。
代表的な手続きは、一時抹消登録と永久抹消登録です。
一時抹消登録は、車の使用を一時的に中止するための手続きです。
永久抹消登録は、車を解体した場合などに行う手続きです。
例えば、6月に抹消登録が完了した場合、7月から翌年3月までの9か月分が還付対象になります。
ただし、未納税額への充当などが行われる場合もあり、実際の受取額は納税状況によって異なります。
ここで注意したいのは、売却した日が還付月数を決めるわけではないことです。
還付の計算で基準になるのは、原則として抹消登録が完了した月なのです。
普通車を名義変更しただけでは還付されない
例えば、6月に普通車を中古車買取業者へ売却し、名義変更だけが行われたとしましょう。
この場合、売主が6月以降その車に乗らなくなっても、都道府県から未経過分の自動車税が月割還付されるわけではありません。
自動車税は、車を使用した日数に応じて自動的に返金される制度ではないからです。
ただし、買取業者が未経過分の税金相当額を査定額へ加算したり、別途精算したりする場合があります。
その金額や精算方法は、自治体の還付制度ではなく、売主と業者との契約によって決まります。
「名義変更では還付されないのに、業者から税金分を受け取れるの?」と不思議に感じるかもしれません。
しかし、業者が支払う税金相当額は、自治体からの還付金とは別の契約上のお金です。
この違いを理解しておけば、売却時の説明もずっと分かりやすくなりますよ。
軽自動車は廃車しても軽自動車税が戻らない
軽自動車税(種別割)は、市区町村が課税する税金です。
原則として4月1日時点の所有状況などを基準に課税され、年度途中で売却や廃車をしても月割還付はありません。
例えば、4月に軽自動車税を納め、5月に廃車した場合でも、残りの期間に相当する軽自動車税は返還されません。
一般的な自家用軽乗用車の標準税額は、2015年4月以降に初回新規検査を受けた車で年間10,800円です。
ただし、初回新規検査の時期や車両の経過年数、環境性能などによって税額が異なる場合があります。
普通車と同じように「廃車すれば税金が戻る」と考えないようにしましょう。
なお、軽自動車でも、買取業者が税金相当額を査定に反映することは考えられます。
自治体による月割還付制度がないことと、売買契約で税金を考慮できないことは別なのです。
普通車と軽自動車の還付条件を一覧で比較
| 比較項目 | 普通車 | 軽自動車 |
|---|---|---|
| 税金の名称 | 自動車税(種別割) | 軽自動車税(種別割) |
| 課税する自治体 | 都道府県 | 市区町村 |
| 課税基準日 | 原則4月1日 | 原則4月1日 |
| 通常の売却・名義変更 | 月割還付なし | 月割還付なし |
| 年度途中の抹消・廃車 | 条件により月割還付あり | 月割還付なし |
| 業者との税金精算 | 契約による | 契約による |
この違いは、都道府県が案内する自動車税(種別割)の還付制度と、市区町村が案内する軽自動車税(種別割)の課税制度に基づいています。
売却前には、自分の車がどちらに該当するのかを確認しておきましょう。
自動車税の還付金はいくら?計算方法と振込時期を解説
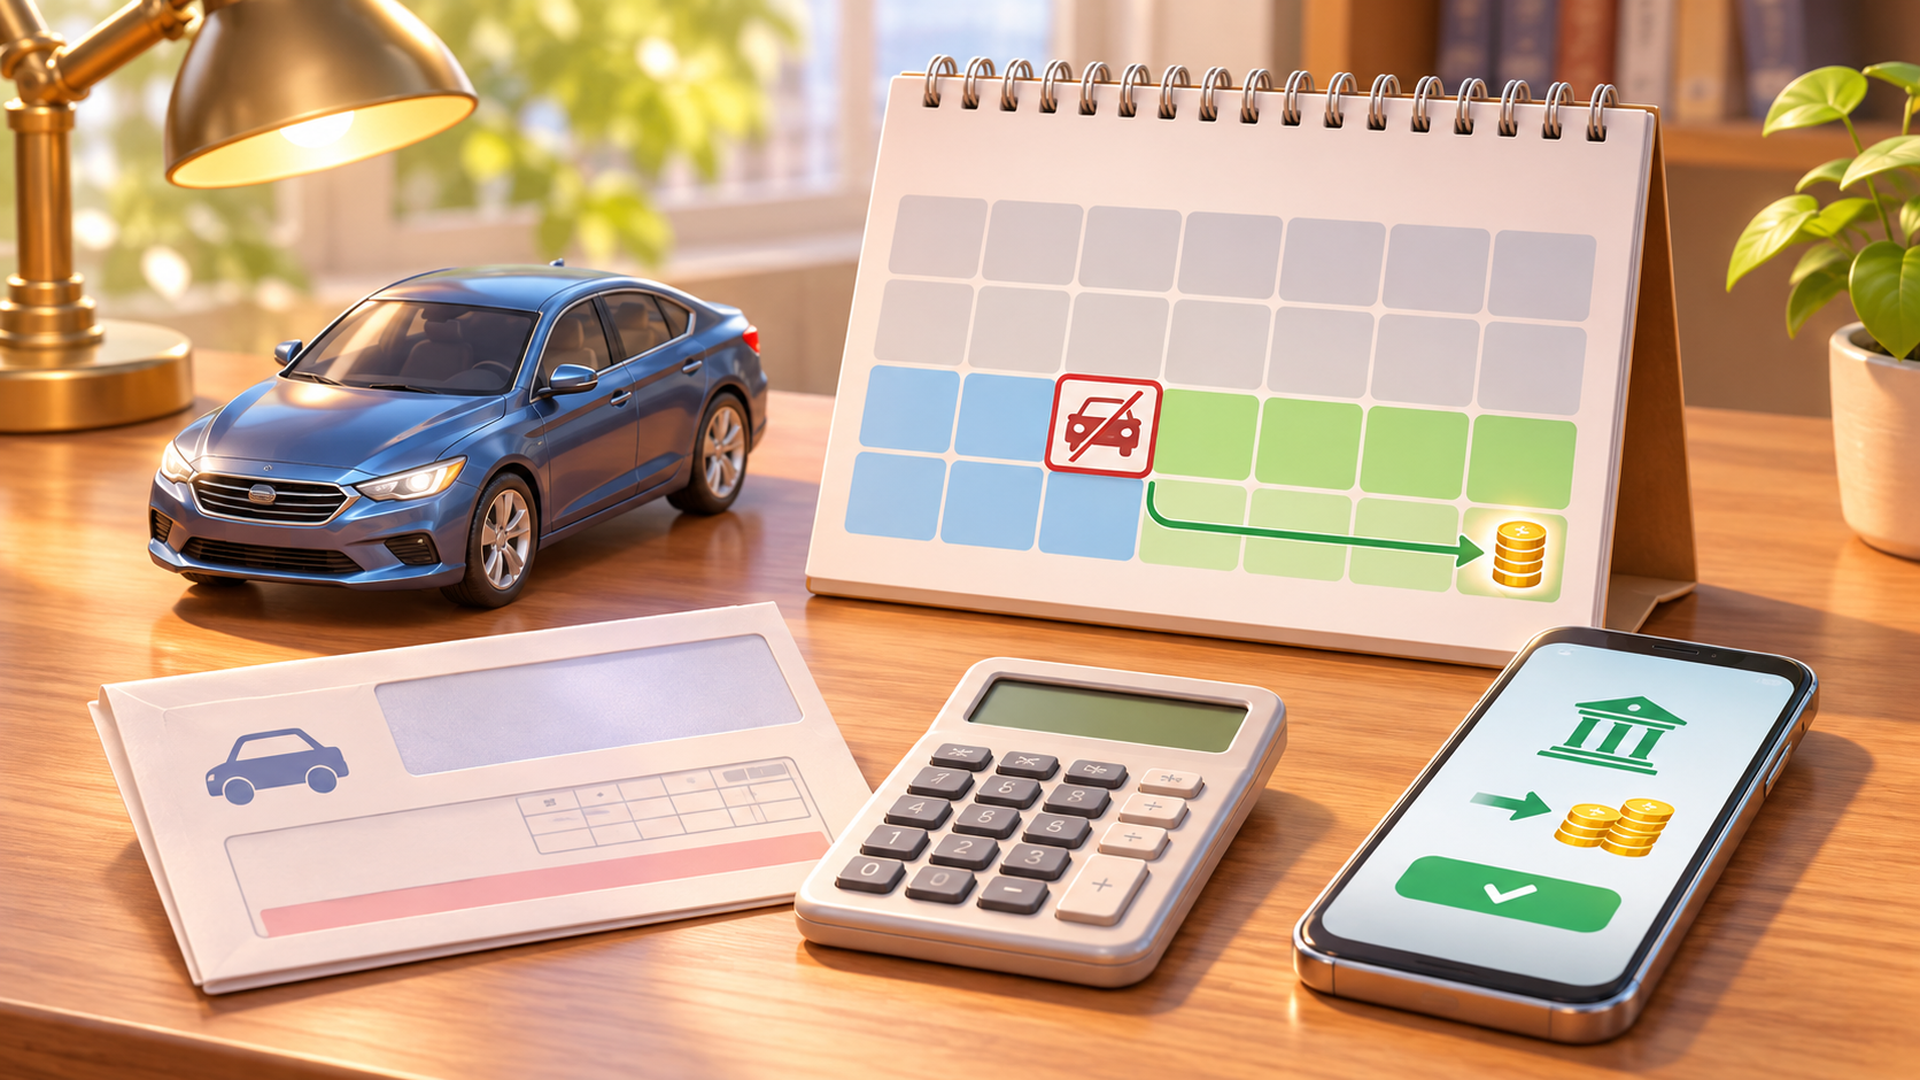
普通車の自動車税還付額は、原則として抹消登録の翌月から年度末までの月数を基準に計算します。
年間税額と抹消登録月が分かれば、おおよその還付額を把握できます。
自動車税の月割還付額を計算する方法
基本的な計算の考え方は、次のとおりです。
年間自動車税額 ÷ 12か月 × 還付対象月数 = 還付額の目安
例えば、年間自動車税が45,000円の普通車を6月に抹消登録したとしましょう。
45,000円を12か月で割ると、1か月分は3,750円です。
6月の翌月である7月から翌年3月までは9か月あります。
したがって、3,750円に9か月を掛けた33,750円が還付額の目安になります。
同じ年間税額45,000円で、抹消登録月を変えた場合も比較してみましょう。
| 抹消登録月 | 還付対象月数 | 還付額の目安 |
|---|---|---|
| 4月 | 11か月 | 41,250円 |
| 6月 | 9か月 | 33,750円 |
| 9月 | 6か月 | 22,500円 |
| 12月 | 3か月 | 11,250円 |
| 3月 | 0か月 | 0円 |
これは制度を理解するための計算例です。
実際の還付額は、都道府県の税額計算や端数処理、未納税額への充当などによって決まります。
また、通常の売却で名義変更だけを行った場合、この表の金額が自治体から支払われるわけではありません。
表の金額をそのまま「売却すれば受け取れるお金」と考えないことが大切ですね。
排気量と初回登録時期で年間税額は変わる
自家用登録乗用車の自動車税(種別割)は、主に排気量によって税額が決まります。
さらに、2019年10月1日以降に初回新規登録された自家用乗用車には、引き下げ後の税率が適用されます。
代表的な排気量区分を見てみましょう。
| 排気量 | 2019年9月以前の初回登録 | 2019年10月以降の初回登録 |
|---|---|---|
| 1,000cc以下 | 29,500円 | 25,000円 |
| 1,000cc超〜1,500cc以下 | 34,500円 | 30,500円 |
| 1,500cc超〜2,000cc以下 | 39,500円 | 36,000円 |
| 2,000cc超〜2,500cc以下 | 45,000円 | 43,500円 |
| 2,500cc超〜3,000cc以下 | 51,000円 | 50,000円 |
これは一般的な自家用乗用車の基本税率です。
環境性能による軽課や、一定年数を経過した車への重課などは反映していません。
例えば、排気量2,000ccの普通車は「1,500cc超〜2,000cc以下」の区分に該当します。
2019年9月以前に初回登録された車なら年間39,500円、2019年10月以降なら36,000円が基本になります。
同じ車名でも、排気量や初回登録時期によって税額が異なることがあります。
自分の車の税額を確認する際は、納税通知書や車検証などを手元に用意すると分かりやすいでしょう。
還付金はいつ振り込まれる?
自動車税の還付金は、抹消登録が完了した当日に支払われるわけではありません。
都道府県が登録情報や納税状況を確認し、還付に必要な処理を行った後に支払われます。
自治体によっては、手続き後おおむね1〜2か月程度を目安として案内している場合もあります。
ただし、これは全国共通の支払期限ではありません。
還付通知書の発送時期や支払方法、口座振込までの日数は、都道府県によって異なります。
正確な時期を知りたい場合は、車を登録していた都道府県の税事務所へ確認しましょう。
還付金は誰が受け取る?
通常、還付金は納税義務者など、還付を受ける権利を持つ人へ支払われます。
ただし、所定の手続きによって還付請求権が第三者へ譲渡されている場合には、その譲受人が受け取ることがあります。
JPUCの相談事例で問題になったのも、この還付請求権の扱いでした。
なお、車の名義変更と還付請求権の譲渡は、同じ手続きではありません。
車の所有者が変わったからといって、過去に納めた自動車税の還付請求権まで自動的に移ると考えるのは適切ではないのです。
また、税金の未納がある場合には、還付金の全部または一部が未納税額へ充当されることもあります。
売却後に還付金が届かない場合は、登録状況、還付請求権の譲渡状況、納税状況を分けて確認してください。
買取業者が売却後に抹消登録した場合は?
例えば、6月に普通車を買取業者へ引き渡し、その業者が7月に一時抹消登録したとしましょう。
この場合、原則として8月から翌年3月までの8か月分が還付対象になります。
6月に抹消登録した場合の9か月分とは、対象月数が異なります。
ただし、還付金を誰が受け取るかは、納税義務者や還付請求権の譲渡状況などによって変わります。
さらに、売却後に業者がいつ抹消登録するかは、売主が自由に決められるとは限りません。
そのため、抹消登録を予定している取引では、登録予定日と税金の精算条件を契約前に確認しておきたいところです。
私は、査定額だけでなく、売却後の登録手続きまで説明してくれる業者のほうが、安心して取引しやすいと考えています。
車売却時の自動車税は誰が払う?3月末と4月1日の注意点
車を売却する時期によっては、還付金だけでなく、新年度の自動車税を誰が負担するかも重要になります。
特に注意したいのが、3月末から4月初めにかけての売却です。
自動車税(種別割)は原則として4月1日時点の登録状況を基準に課税されるため、車の引き渡し日と名義変更日が異なる場合には、思わぬ納税通知書が届くことがあります。
3月に売却しても4月1日に名義が残っていたら?
例えば、3月28日に普通車を買取業者へ引き渡したとしましょう。
ところが、業者による名義変更が完了したのは4月3日だったとします。
この場合、4月1日時点で旧所有者の登録が残っていれば、原則として旧所有者側が新年度の自動車税の納税義務者になります。
「もう車を売ったのに、なぜ税金が来るの?」と驚いてしまいますよね。
しかし、車の引き渡しと税金の課税基準日は、別の仕組みで動いているのです。
一方、3月31日までに名義変更が完了していれば、通常は新しい登録状況を基準として翌年度の課税関係が判断されます。
ただし、所有権留保がある車では、登録上の使用者が納税義務者になる場合があります。
また、都道府県をまたぐ移転登録では、登録情報の反映や納税通知書の取扱いについて、関係する自治体への確認が必要になる場合もあります。
そのため、実際の納税義務は、4月1日時点の登録情報と個別の状況を確認して判断しましょう。
引き渡し日と登録完了日を分けて確認する
年度末の車売却では、私は3つの日付を区別することをおすすめします。
- 車両引き渡し日:売主が買取業者へ車を渡した日
- 登録完了日:名義変更や抹消登録が実際に完了した日
- 契約上の税金負担日:業者が税金相当額を負担する取り決めの基準日
例えば、3月28日に車を引き渡し、4月3日に名義変更が完了した場合でも、契約上は業者が新年度の自動車税相当額を負担すると定めていることがあります。
ただし、そのような契約があっても、自治体に対する納税義務者が自動的に変更されるわけではありません。
ここが大切なポイントです。
自治体へ納税する義務と、業者がその税金相当額を負担する約束は別なのです。
年度末に車を売る場合は、査定金額と一緒に、名義変更予定日と4月1日をまたぐ場合の税金負担を確認しておきましょう。
売却後に自動車税の納税通知書が届いたら?
まず、納税通知書を放置しないことが大切です。
車を売却した日、登録手続きが完了した日、契約書に記載された税金負担の条件を確認してください。
そのうえで、買取業者へ名義変更や抹消登録の完了状況を問い合わせましょう。
必要に応じて、登録が完了したことを確認できる書類の写しなどを受け取れるか相談すると安心です。
課税内容そのものに疑問がある場合には、納税通知書を発行した都道府県税事務所へ問い合わせてください。
業者が税金相当額を負担する契約になっていても、そのことだけを理由に納税通知書を無視するのは避けましょう。
納付期限を過ぎれば、延滞金などの問題につながる可能性があるためです。
私は、年度末の売却では、数千円の査定差だけでなく、登録手続きをいつ完了させる予定なのかを明確に説明してくれるかどうかも判断材料にしたいと考えています。
自動車税の還付トラブルを防ぐには?契約書と査定明細の確認方法
JPUCの相談事例から学べる最も実用的な対策は、契約前に税金相当額の扱いを数字と書類で確認することです。
難しい税金の知識をすべて覚える必要はありません。最終的に受け取る金額と、還付請求権の行き先を確認できれば、判断しやすくなります。
査定明細のどこを確認すればよい?
まず、査定明細や売買契約書に記載された買取金額を確認しましょう。
その際に探したいのは、自動車税に関係する次のような項目です。
- 車両本体の査定額
- 自動車税未経過分相当額
- 自動車税相当額を含む旨の記載
- その他の加算額・控除額
- 最終的な買取代金の支払総額
例えば、年間自動車税36,000円の普通車を6月に売却する場合を考えてみましょう。
7月から翌年3月までの9か月分に相当する金額は、単純計算で27,000円です。
仮に、車両本体の査定額が800,000円で、業者が税金相当額27,000円を別途加算する契約なら、受取総額は827,000円になります。
一方、最初から税金相当額を含めて827,000円と提示する業者も考えられます。
この2つは、最終的な受取総額が同じです。
ただし、後者では、税金相当額がどのように扱われているのか分かりにくい場合があります。
そこで、担当者へ次のように質問してみましょう。
「この827,000円には、自動車税の未経過分も含まれていますか?」
含まれている場合は、金額を区分して示せるか、少なくとも契約書のどの条項にその扱いが記載されているかを確認します。
業者によっては、車両査定額と税金相当額を個別に算出していない場合も考えられます。
その場合でも、税金相当額が別途支払われるのか、それとも提示総額で精算が完了するのかは、明確にしておきたいところです。
2社の査定額は税金を含む最終受取総額で比較する
ここで、もう一つ具体的な例を見てみましょう。
A社とB社から、次の条件を提示されたとします。
| 比較項目 | A社 | B社 |
|---|---|---|
| 車両査定額 | 1,000,000円 | 1,030,000円 |
| 自動車税相当額 | 25,000円を別途加算 | 査定額に含む |
| 最終受取総額 | 1,025,000円 | 1,030,000円 |
この場合、最終受取総額はB社のほうが5,000円高くなります。
A社は税金相当額を別途加算してくれるため、一見すると有利に感じるかもしれません。
しかし、実際に受け取る金額で比較すると、B社が上回っています。
これは、査定額の表示方法だけで判断すると、取引条件を正しく比較できないことを示しています。
私は、車の売却では「税金を別途支払ってくれる業者が必ず有利」とは考えていません。
大切なのは、税金や各種費用を含めた最終受取総額です。
さらに、契約後の減額条件、引き渡し費用、振込予定日なども確認すれば、金額だけでは見えない違いを判断できます。
なお、この比較は説明のための仮定です。すべての買取業者が税金相当額を月割で精算するという意味ではありません。
還付請求権譲渡通知書に署名する前の確認手順
JPUCの事例で登場した「自動車税(種別割)過誤納金還付請求権譲渡通知書」は、特に注意して確認したい書類です。
名称は難しいですが、簡単にいえば、税金の還付金を受け取る権利を別の人や業者へ移すための手続きに使うものです。
都道府県によって正式名称や様式、必要書類は異なります。
JPUCの公式説明でも、多くの都道府県で実印の押印や印鑑登録証明書の添付が必要とされる一方、コピーの可否や有効期限などには違いがあると案内されています。
書類へ署名・押印する前には、次の順番で確認すると分かりやすいでしょう。
最初に、書類の目的を確認します。
名義変更のための書類なのか、還付請求権を譲渡するための書類なのかを区別してください。
次に、還付金を受け取る人を確認します。
譲受人として、どの会社や人物が記載されているのかを確認しましょう。
続いて、買取代金との関係を確認します。
還付請求権を譲渡する代わりに、税金相当額が買取代金へ含まれているのかを尋ねます。
最後に、契約書と説明内容が一致しているかを確認します。
書類に記載された内容と、担当者の説明が食い違っていないかを確認してください。
特に、還付請求権を譲渡する書類と、買取金額の説明は、セットで確認したいところです。
実印を押す書類だからといって、すべて同じ意味を持つわけではありません。
私は、書類の正式名称を覚えることよりも、「この書類を提出すると、自分のお金や権利がどう変わるのか」を理解することが大切だと考えています。
業者が税金の内訳を説明してくれない場合は?
担当者へ質問しても、税金相当額の扱いが分からない場合があります。
例えば、「全部込みの金額です」と説明されても、何が含まれているのか判断できないことがありますよね。
その場合は、契約を急がず、税金の精算条件を具体的に確認しましょう。
確認したいのは、次の3点です。
- 提示された買取総額以外に、自動車税相当額が支払われる可能性はあるか
- 還付請求権を業者へ譲渡する契約になっているか
- 税金相当額の扱いが契約書のどこに記載されているか
個別の金額が算出されていない場合でも、追加精算の有無と権利譲渡の条件は確認できます。
説明内容を後から確認できるよう、契約書や査定明細に記載してもらえるか相談するのも一つの方法です。
書面への追記が難しい場合には、メールなどで回答を残してもらえるか尋ねてもよいでしょう。
私は、説明が曖昧なまま契約するより、条件を理解できるまで確認するほうが、結果的に安心できる取引につながると考えています。
契約後に説明と書類が食い違っていたら?
契約後に還付金の扱いで疑問が生じた場合は、まず書類を整理しましょう。
売買契約書、査定明細、還付通知書、還付請求権譲渡に関する書類、業者とのやり取りなどを確認します。
次に、契約書のどの条項を根拠として税金相当額が含まれていると説明しているのか、買取業者へ問い合わせてください。
例えば、契約書には税金の精算について記載がないのに、業者からは「税金相当額はすべて含まれています」と説明された場合、その根拠を確認する必要があります。
一方、契約書に未経過分相当額を含む旨が明記されている場合には、追加支払いを求めることが難しくなる可能性があります。
ただし、契約書に記載があるというだけで、説明の有無や書類の有効性に関する問題がすべて解消されるとは限りません。
還付請求権の譲渡手続きについて疑問がある場合は、税事務所へ提出状況や確認可能な情報を問い合わせることも考えられます。
税事務所が確認できる範囲と、契約上の紛争について判断できる範囲は異なるため、必要に応じて消費生活センターや専門家へ相談しましょう。
JPUC車売却消費者相談室へ相談する方法
JPUCには、中古車売買に関する相談を受け付ける「JPUC車売却消費者相談室」があります。
公式案内に掲載されている連絡先は、次のとおりです。
- 電話番号:0120-93-4595
- 受付時間:9時〜17時
- 休業日:土曜日・日曜日・祝日
相談窓口の受付情報は変更される場合があるため、利用前にJPUCの公式案内で最新情報を確認してください。
JPUCが2025年4月21日に公開した相談事例の正式名称は、「車を買取業者に売却したが、自動車税(種別割)の還付が受けられなかった。追加で支払ってもらえないのか。」です。
公式記事では、契約書に税金相当額が含まれる旨の記載がある場合の考え方に加え、契約前に還付金の扱いを確認することや、書類へ署名・押印する意味を理解することが勧められています。
相談事例の内容を正確に確認したい場合は、JPUC公式サイトの相談事例ページで、2025年4月21日付の記事を確認してください。
自動車重量税も戻る?自動車税との違いと売却時の注意点
車を売却するときには、自動車税(種別割)以外の税金も気になりますよね。
ただし、自動車重量税や所得税は別の制度です。自動車税の月割還付と混同しないよう、必要なポイントだけ整理しておきましょう。
自動車重量税は通常の売却では還付されない
自動車重量税は、主に新車登録時や車検時に、車検の有効期間などに応じて納める税金です。
車検が残っている普通車を中古車買取業者へ売却しただけでは、国から自動車重量税が月割で還付されるわけではありません。
ただし、使用済自動車として適正に解体され、所定の廃車手続きと還付申請を行った場合には、還付制度があります。
国税庁が案内する自動車重量税の廃車還付制度では、自動車リサイクル法に基づいて適正に解体され、車検の残存期間が1か月以上あることなどが条件になります。
軽自動車についても、条件を満たせば自動車重量税の還付対象になります。
つまり、軽自動車税(種別割)には月割還付制度がなくても、自動車重量税には別の還付制度があるのです。
この違いは、国税庁の「自動車重量税のあらまし」や「使用済自動車に係る自動車重量税の廃車還付制度」で確認できます。
自動車税が未納でも車を売却できる?
自動車税が未納の場合は、売却前に納税状況を確認しておきましょう。
ただし、未納であることだけを理由に、法律上すべての名義変更が不可能になるわけではありません。
普通車の移転登録では、一般に自動車税の納税証明書は必須書類とされていません。
一方、車検では納税状況が確認されるため、未納があると手続きに支障が出る場合があります。
また、買取業者が納税済みであることを契約条件としている可能性もあります。
未納の税金は、車を売却しただけで消えるわけではありません。
納付期限を過ぎると延滞金が発生する場合もあるため、納税先の自治体へ確認してください。
車を売却して利益が出たら所得税はかかる?
国税庁は、生活に通常必要な動産を売却して得た所得について、原則として非課税とする扱いを示しています。
国税庁の「譲渡所得の対象となる資産と課税方法」では、通勤用の自動車も生活用動産の例として挙げられています。
そのため、日常生活で使用していた一般的な自家用車を売却した場合、通常は所得税の課税対象になりません。
ただし、事業用車両や、生活に通常必要な動産に該当しない車などでは、用途や保有状況によって課税関係が異なる場合があります。
売却によって大きな利益が出た場合や、事業で使用していた車を手放す場合には、税務署などへ個別に確認すると安心です。
考察|自動車税の還付トラブルを防ぐ本当の判断基準とは?
今回のJPUCの相談事例を見て、私が特に重要だと感じたのは、売主と買取業者が同じ金額を見ながら、異なる意味で理解していた可能性があることです。
売主は「自動車税の未経過分は、後から返ってくるお金」と考えていました。
一方、業者は「税金相当額は買取価格に含まれており、還付請求権も譲渡されている」と説明していました。
この認識の違いが、契約後の疑問につながったと考えられます。
税金の精算は「戻る金額」より「受取総額」で判断する
私は、車の売却で最初に確認すべきなのは、税金がいくら戻るかではなく、最終的にいくら受け取れるかだと考えています。
例えば、A社が100万円に税金相当額を加算する契約で、B社が最初から税金込みの総額を提示している場合、車両査定額だけでは比較できません。
大切なのは、両社の最終受取総額と契約条件を同じ基準で比較することです。
これは、値札に表示された金額だけでなく、最終的な支払額を確認して買い物をすることに似ています。
見せ方が違っても、最終的に受け取るお金が同じなら、金銭面では同じ条件になる場合があります。
もちろん、登録手続きの予定や契約後の減額条件なども重要です。
だからこそ、私は「高い査定額」だけでなく、「受取総額と手続きの内容が分かる契約」を重視したいのです。
還付請求権の譲渡は査定額と切り離して判断しない
還付請求権の譲渡という言葉は、初めて聞くと難しく感じますよね。
しかし、確認したいことは意外とシンプルです。
「還付金を誰が受け取り、その代わりに自分はいくら受け取るのか」という点です。
私は、契約書に税金相当額が含まれる旨の記載があっても、それだけで説明を終わらせるべきではないと考えます。
売主が理解できるように、税金相当額の扱いと還付請求権の行き先を一緒に説明することが望ましいでしょう。
メーカー直営ディーラーで長年お客様と接してきた経験からも、専門用語を正しく説明することと、相手に内容が伝わることは同じではないと感じています。
書類に記載された言葉を理解できなくても、「この書類を出すと、還付金は業者が受け取ることになる」と説明されれば、判断しやすくなりますよね。
私は、こうした分かりやすい説明こそ、中古車売買における信頼につながると考えています。
契約書に残したい「税金精算の見える化」
今後の中古車売買では、税金相当額の扱いを、より分かりやすく示すことが重要になると考えています。
例えば、契約書や査定明細に、次の内容が整理されていればどうでしょうか。
- 税金相当額を含むか、別途支払うか
- 還付請求権を誰が持つか
- 名義変更・抹消登録をいつ行う予定か
- 年度末をまたぐ場合の税金負担をどうするか
こうした項目が明確になっていれば、売主は契約後の見通しを立てやすくなります。
特に重要なのは、税金相当額が個別に表示されない場合でも、追加精算の有無と権利譲渡の条件を明示することです。
私は、これを「税金精算の見える化」と考えています。
車両本体の価値を細かく査定する一方で、税金の扱いだけが曖昧なままでは、売主が安心して契約することは難しいでしょう。
今回のJPUCの相談事例は、契約内容を理解するための説明がいかに重要かを示していると思います。
そして、売主側にとっても、分からない書類へ急いで署名するのではなく、内容を確認することが自分のお金と権利を守る行動になります。
よくある質問
車を売却したら自動車税は自動的に返ってきますか?
通常の売却で名義変更するだけでは、自治体から自動車税の月割還付はありません。
普通車を所定の手続きで抹消登録した場合には、条件に応じて未経過分が還付されます。
ただし、買取業者との契約で税金相当額が売却代金に含まれている場合もあるため、契約書を確認しましょう。
自動車税の還付金はいつ振り込まれますか?
還付金の支払時期は都道府県によって異なります。
抹消登録後、おおむね1〜2か月程度を目安として案内している自治体もありますが、全国共通の期限ではありません。
正確な時期や受取方法は、車を登録していた都道府県税事務所へ確認してください。
3月に車を売ったのに4月以降の自動車税が請求されたら?
まず、4月1日時点の登録状況を確認してください。
3月中に車を引き渡していても、名義変更が4月以降になった場合には、旧所有者側が新年度の納税義務者となることがあります。
買取業者との契約書で税金負担の取り決めを確認し、必要に応じて自治体へ相談しましょう。
軽自動車を売却した場合も税金は戻りますか?
軽自動車税(種別割)には月割還付制度がないため、年度途中に売却や廃車をしても自治体から還付されません。
ただし、買取業者との契約によって、税金相当額が査定額に反映される場合はあります。
また、自動車重量税については、所定の解体・還付手続きを行うことで還付対象になる場合があります。
まとめ|車売却時の自動車税は還付と精算を分けて考えよう
車を売却したときの自動車税は、普通車と軽自動車で制度が異なります。
普通車は、一時抹消登録や永久抹消登録などの所定の手続きによって、未経過分の自動車税(種別割)が月割還付の対象になります。
一方、通常の売却で名義変更するだけでは、自治体から月割還付されません。
軽自動車税(種別割)には月割還付制度がないため、年度途中に売却や廃車をしても税金は戻りません。
また、買取業者との契約によっては、自動車税相当額が査定額に含まれたり、別途精算されたりする場合があります。
2025年4月21日にJPUCが紹介した相談事例からも、還付請求権の譲渡と買取価格への反映を理解する重要性が分かります。
特に覚えておきたいのは、自治体による税金の還付と、買取業者との税金精算は別の仕組みだということです。
売却時には、最終受取総額、税金相当額の扱い、還付請求権の譲渡、登録完了予定日を確認しましょう。
難しい専門用語をすべて覚える必要はありません。
「いくら受け取れるのか」「誰が還付金を受け取るのか」「登録手続きはいつ終わるのか」。この3つが分かれば、安心して契約を判断しやすくなります。
愛車を手放すときは、査定額だけでなく、税金の精算まで納得できる条件を選びたいですね。
杉原健一(すぎはら けんいち)
モーターライフ・アドバイザー
メーカー直営ディーラーでの長年の接客経験をもとに、車やバイクに関する疑問を初心者の方にも分かりやすく解説しています。特定のメーカーやサービスに偏らず、安心して判断できる情報をお届けすることを大切にしています。
コメント